 Bourse
Ordre à cours limité, au marché, à seuil : quel ordre de bourse choisir pour acheter un ETF ?
Ordre à cours limité, au marché, à seuil : les 5 ordres de bourse expliqués avec des exemples chiffrés, et…
12 min
30.10.26
Retirer 4 000 € de gains d’une assurance-vie de plus de 8 ans coûte 688 € d’impôts en 2026. Les mêmes gains retirés d’un PEA de plus de 5 ans en coûtent 744 €. Depuis janvier, l’enveloppe qu’on présente souvent comme « moins bonne » gagne sur ce terrain.
Ce renversement change la place de l’assurance-vie ETF dans une stratégie d’investissement. Le PEA reste le socle, mais l’assurance-vie n’est plus seulement le placement de vos grands-parents : c’est un outil pour loger des ETF que le PEA refuse, sans plafond, avec des retraits souples.
Voici comment fonctionne un ETF dans une assurance-vie, ce qu’il coûte vraiment face au PEA, quels contrats en proposent, et dans quel ordre utiliser les deux enveloppes.
Une assurance-vie est un contrat d’épargne souscrit auprès d’un assureur. Vous y versez de l’argent, que vous répartissez entre deux grandes familles de supports :
Un ETF est donc une unité de compte parmi d’autres. Si le principe d’un ETF vous est encore flou, commencez par qu’est-ce qu’un ETF : un fonds coté qui réplique un indice, pour des frais annuels souvent inférieurs à 0,3 %.
Pour comprendre comment fonctionne une assurance-vie, retenez une nuance juridique. Vous ne détenez pas directement les parts d’ETF : c’est l’assureur qui les achète, et vous détenez des droits sur le contrat. Cette nuance a des conséquences pratiques, sur les frais comme sur la façon de passer vos ordres.
Une assurance-vie en gestion libre vous laisse choisir vous-même vos supports : quel ETF, dans quelle proportion, quand arbitrer. C’est le mode qui convient si vous savez déjà ce que vous voulez détenir, par exemple un ETF MSCI World.
En gestion pilotée, vous déléguez ces choix à un gérant selon un profil de risque (prudent, équilibré, dynamique). De nombreuses offres en ligne construisent leurs portefeuilles pilotés avec des ETF. Le prix de cette délégation : des frais de mandat qui s’ajoutent aux frais du contrat, souvent de 0,2 % à 0,6 % par an.
Entre assurance-vie en gestion libre ou pilotée, la question est simple : êtes-vous prêt à passer une heure par an sur votre allocation ? Si oui, la gestion libre coûte moins cher pour un résultat comparable avec un portefeuille d’ETF simple.
Sur un PEA ou un compte-titres, vous passez un ordre en bourse et il s’exécute en quelques secondes, au prix que vous voyez. Dans une assurance-vie, le fonctionnement est différent :
Pour un investisseur de long terme qui verse chaque mois, ces contraintes pèsent peu. Pour quelqu’un qui veut acheter au jour près, elles comptent. Reste à voir ce que l’assurance-vie apporte en échange.
Le PEA est l’enveloppe la plus efficace pour des ETF actions de long terme, mais il a des règles strictes. L’assurance-vie en lève quatre.
1. Des ETF hors Europe en réplication physique. Un PEA n’accepte que des ETF éligibles, investis au moins à 75 % en actions européennes. Pour exposer un PEA aux actions américaines, les émetteurs passent par des ETF synthétiques, qui répliquent l’indice via un contrat d’échange (voir notre article sur les ETF S&P 500 éligibles au PEA). Dans une assurance-vie, vous pouvez détenir un ETF MSCI World ou S&P 500 qui achète réellement les actions de l’indice.
2. Des ETF obligataires et monétaires. Le PEA est réservé aux actions. L’assurance-vie accepte des ETF d’obligations d’État, d’obligations d’entreprises ou de marché monétaire. Utile pour construire une poche moins volatile sans quitter l’enveloppe.
3. Pas de plafond de versement. Le PEA est plafonné à 150 000 € de versements. L’assurance-vie n’a aucune limite. Une fois le PEA rempli, c’est elle qui prend le relais, plutôt qu’un compte-titres taxé à 31,4 %.
4. Des retraits sans clôture. Avant 5 ans, un retrait sur un PEA entraîne sa clôture, sauf exceptions. L’assurance-vie autorise des retraits partiels à tout moment, sans fermer le contrat ni perdre son antériorité fiscale.
S’y ajoute la transmission : les sommes versées avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire, hors succession. Aucune autre enveloppe courante n’offre cet avantage. Mais le vrai changement de 2026 se trouve ailleurs : dans la fiscalité des retraits.
La loi de financement de la Sécurité sociale pour 2026 a relevé les prélèvements sociaux de 17,2 % à 18,6 % sur la plupart des revenus du capital : PEA, compte-titres, dividendes. L’assurance-vie en a été explicitement exclue, fonds euros comme unités de compte. Ses gains restent soumis à 17,2 %, comme le confirme la fiche Service-Public sur la fiscalité de l’assurance-vie.
Cet écart de 1,4 point paraît minime. Combiné à l’abattement de l’assurance-vie, il suffit pourtant à inverser le classement sur les petits retraits.
Comme dans un PEA, les mouvements à l’intérieur d’une assurance-vie ne sont pas imposés. Vous pouvez vendre un ETF pour en acheter un autre sans payer d’impôt sur la plus-value. Les prélèvements sociaux sur les unités de compte ne sont prélevés qu’au moment d’un retrait.
Conséquence pratique : le choix entre ETF capitalisant ou distribuant n’a pas d’enjeu fiscal dans le contrat. Un ETF capitalisant reste le plus simple, puisqu’il réinvestit lui-même ses dividendes.
Lors d’un retrait (un « rachat », dans le vocabulaire de l’assurance), seule la part de gains contenue dans la somme retirée est imposée. Si votre contrat vaut 50 000 € dont 10 000 € de gains, un retrait de 5 000 € contient 1 000 € de gains, et c’est sur ces 1 000 € que porte l’impôt.
Pour les versements effectués depuis le 27 septembre 2017, la fiscalité assurance-vie d’un retrait dépend de l’âge du contrat :
| Âge du contrat | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|
| Moins de 8 ans | 12,8 % (ou barème progressif sur option) | 17,2 % |
| Plus de 8 ans | Abattement annuel de 4 600 € (9 200 € pour un couple), puis 7,5 % | 17,2 % |
| Plus de 8 ans, au-delà de 150 000 € de versements | Abattement, puis 7,5 % sur la part correspondant aux 150 000 € et 12,8 % au-delà | 17,2 % |
L’abattement porte sur l’impôt sur le revenu uniquement : les prélèvements sociaux restent dus dès le premier euro de gain.
Comparons une personne seule, avec une assurance-vie de plus de 8 ans et un PEA de plus de 5 ans. Sur le PEA, seuls les prélèvements sociaux à 18,6 % s’appliquent. Sur l’assurance-vie, 17,2 % de prélèvements sociaux, plus 7,5 % sur la part des gains qui dépasse l’abattement.
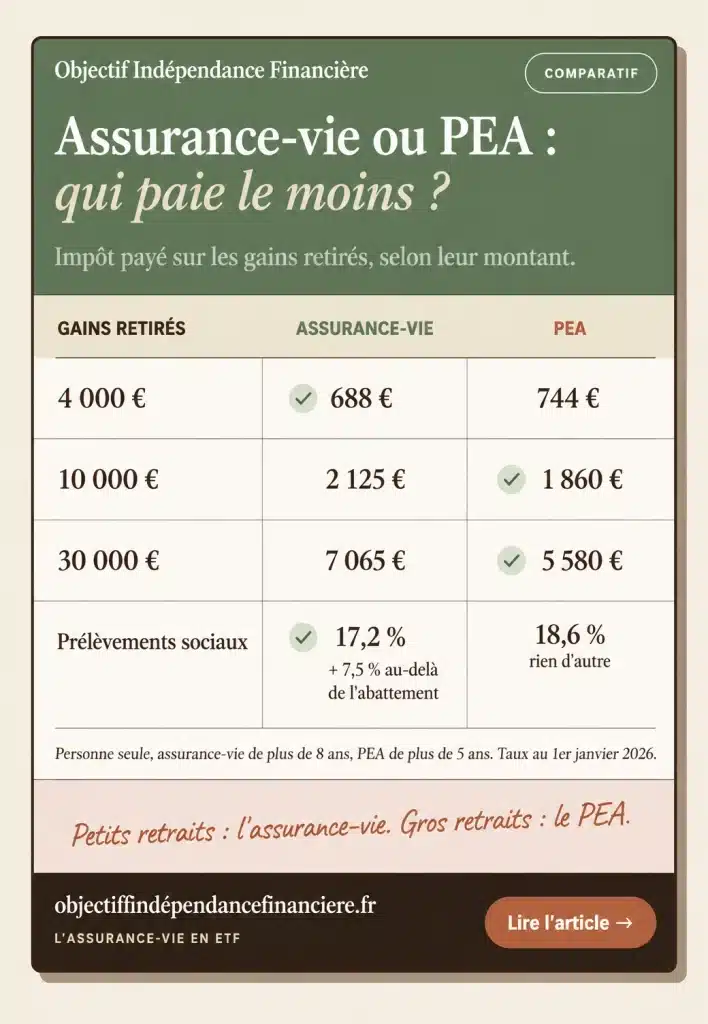
| Gains contenus dans le retrait | Assurance-vie (plus de 8 ans) | PEA (plus de 5 ans) | Enveloppe la moins taxée |
|---|---|---|---|
| 4 000 € | 688 € | 744 € | Assurance-vie (56 € d’écart) |
| 10 000 € | 2 125 € | 1 860 € | PEA (265 € d’écart) |
| 30 000 € | 7 065 € | 5 580 € | PEA (1 485 € d’écart) |
Calculs pour une personne seule, versements inférieurs à 150 000 €, taux en vigueur au 1er janvier 2026.
Le point de bascule se situe à environ 5 650 € de gains retirés dans l’année pour une personne seule, et 11 300 € pour un couple. En dessous, l’assurance-vie coûte moins cher que le PEA. Au-dessus, le PEA reprend l’avantage, d’autant plus nettement que le montant grandit.
Pour un gros retrait ponctuel, le PEA reste donc imbattable. Le détail de ses règles, cas par cas, se trouve dans notre guide sur la fiscalité du PEA.
L’abattement se renouvelle chaque année civile. Une stratégie en découle : retirer chaque année une somme dont la part de gains reste sous 4 600 € (ou 9 200 € en couple).
Exemple : votre contrat vaut 100 000 €, dont 40 % de gains. Un retrait de 11 500 € contient 4 600 € de gains. Vous ne payez aucun impôt sur le revenu, seulement 791 € de prélèvements sociaux. Le même gain retiré d’un PEA coûterait 856 €.
C’est la logique de décaissement qu’utilisent beaucoup d’adeptes du mouvement FIRE : des retraits réguliers et modérés, calibrés sur l’abattement. Encore faut-il que les frais du contrat n’aient pas mangé l’avantage fiscal en chemin.
L’argument fiscal ne suffit pas. Une assurance-vie ajoute une couche de frais qu’un PEA en ligne n’a pas. Les frais d’une assurance-vie se décomposent en quatre postes :
Le poste qui compte vraiment est le deuxième. Il est prélevé chaque année sur la totalité de l’encours, et ses effets se cumulent avec le temps, exactement comme les intérêts composés, mais dans le mauvais sens.
Prenons 300 € investis chaque mois pendant 20 ans dans un ETF monde, avec une hypothèse de rendement de 7 % par an avant frais et un TER de 0,2 %.
| Enveloppe | Frais annuels totaux | Capital après 20 ans | Écart avec le PEA |
|---|---|---|---|
| PEA en ligne | 0,20 % | ~149 700 € | — |
| Assurance-vie à 0,30 % de frais de gestion | 0,50 % | ~144 600 € | −5 100 € |
| Assurance-vie à 0,50 % de frais de gestion | 0,70 % | ~141 400 € | −8 300 € |
| Assurance-vie à 0,75 % de frais de gestion | 0,95 % | ~137 500 € | −12 200 € |
| Assurance-vie de banque à 1 % de frais de gestion | 1,20 % | ~133 700 € | −16 000 € |
72 000 € versés au total. Rendement hypothétique, non garanti ; frais de transaction non inclus.
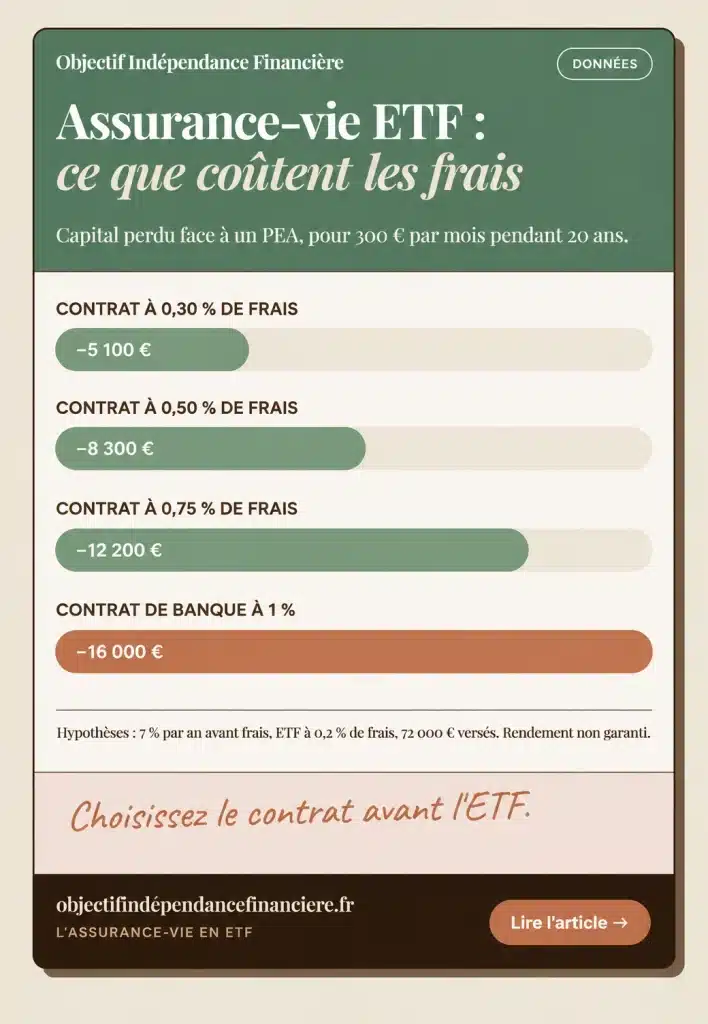
Sur 20 ans, 0,45 point de frais de gestion en plus coûte environ 7 000 €, soit plus que tout l’avantage fiscal de l’assurance-vie sur des retraits modérés. Le choix du contrat compte donc davantage que le choix de l’enveloppe. Voyons lesquels tiennent la route.
Tous les contrats ne se valent pas. Les contrats de banque traditionnelle proposent peu ou pas d’ETF, avec des frais élevés. Les contrats en ligne ont fait de l’ETF un argument commercial, et leur offre s’est nettement étoffée en 2026.
Voici les principaux contrats en ligne proposant des ETF en gestion libre. Il ne s’agit pas d’un classement de la meilleure assurance-vie ETF, mais d’un relevé des critères qui comptent.
| Contrat | Assureur | Frais de gestion annuels (UC) | Frais sur les ETF | Nombre d’ETF (environ) |
|---|---|---|---|---|
| Lucya CNP | CNP Assurances | 0,30 % | 0 % | 60 à 100 |
| Linxea Spirit 2 | Spirica | 0,50 % | 0,06 % par transaction | 200 |
| Lucya Cardif | BNP Paribas Cardif | 0,50 % | 0,10 % par transaction | 50 |
| Placement-direct Vie | Swiss Life | 0,50 % sur les ETF | 0,10 % à l’achat et à la vente | 55 |
| BoursoBank Vie | Generali | 0,75 % | 0 % | 40 à 50 |
| Fortuneo Vie | Suravenir | 0,75 % | 0,10 % à l’achat et à la vente | 10 |
Relevé au 29 septembre 2026, à partir des informations publiées par les distributeurs. Les catalogues d’ETF évoluent vite : vérifiez la liste à jour avant de souscrire.
Trois critères doivent guider votre choix, dans cet ordre :
Si votre banque est déjà BoursoBank, l’assurance-vie maison propose une quarantaine d’ETF, dont les grands indices, mais à 0,75 % de frais de gestion. Pratique, mais pas le contrat le moins cher.
Pour savoir quels ETF d’un émetteur sont disponibles dans un contrat précis, Amundi met à disposition un moteur de recherche d’ETF par contrat d’assurance-vie. Reste à savoir quoi y chercher.
Le meilleur ETF pour une assurance-vie n’existe pas dans l’absolu. Il dépend de ce que vous détenez déjà ailleurs. La méthode tient en trois règles.
1. Un cœur en ETF monde capitalisant. Comme en PEA, un ETF MSCI World ou MSCI ACWI (qui ajoute les pays émergents) couvre plusieurs milliers d’entreprises en une seule ligne. Dans une assurance-vie, privilégiez la version physique et capitalisante, avec le TER le plus bas disponible dans votre contrat.
2. Ne pas doublonner un PEA qui a encore de la place. Tant que votre PEA n’a pas atteint son plafond, racheter dans l’assurance-vie l’ETF monde qu’il contient déjà dans l’assurance-vie n’ajoute aucune diversification. Utilisez plutôt l’assurance-vie pour ce que le PEA ne loge pas : ETF obligataires, petites capitalisations mondiales, ou ETF actions physiques si vous préférez éviter la réplication synthétique.
3. Une poche prudente selon votre horizon. Le fonds euros ou un ETF obligataire servent d’amortisseur. Plus l’échéance de vos projets approche, plus cette poche peut grandir.
Exemple de répartition pour un épargnant de 35 ans, horizon supérieur à 15 ans, dont le PEA a atteint son plafond de versements :
| Support | Part | Rôle |
|---|---|---|
| ETF MSCI World physique capitalisant | 60 % | Croissance : prolonge le cœur du PEA, cette fois en réplication physique |
| ETF MSCI Emerging Markets | 10 % | Diversification géographique |
| ETF obligataire euro | 15 % | Amortir les baisses |
| Fonds euros | 15 % | Poche disponible et garantie |
Exemple pédagogique, pas une recommandation personnalisée.
Pour la logique d’ensemble (nombre de lignes, rééquilibrage), notre méthode pour construire un portefeuille d’ETF s’applique aussi à l’assurance-vie. Il reste une question : par quelle enveloppe commencer.
Entre PEA ou assurance-vie pour des ETF, la réponse n’est pas l’un ou l’autre, mais un ordre. Pour un épargnant qui construit son patrimoine sur le long terme, voici une séquence qui tient la route :
Le compte-titres n’intervient qu’en dernier, pour ce qu’aucune des deux enveloppes ne propose : nous détaillons ce cas dans quand le PEA ne suffit plus.
Si vous hésitez encore sur l’enveloppe à privilégier selon votre profil, familial, proche de la retraite ou orienté transmission, notre comparatif détaillé vous aide à choisir entre PEA et assurance-vie.
À retenir
- Une assurance-vie ETF loge ce que le PEA refuse : ETF physiques hors Europe, ETF obligataires, versements au-delà de 150 000 €.
- Depuis 2026, elle est moins taxée que le PEA sur les petits retraits : 17,2 % de prélèvements sociaux contre 18,6 %, plus l’abattement de 4 600 € après 8 ans. Point de bascule : environ 5 650 € de gains retirés par an pour une personne seule.
- Sur les gros retraits, le PEA reste devant.
- Les frais de gestion décident de tout : 0,45 point d’écart coûte environ 7 000 € sur 20 ans pour 300 € par mois.
- Ouvrez un contrat tôt, même avec un petit versement, pour faire courir le délai de 8 ans.
Non. Vous ne pouvez acheter que les ETF référencés par l’assureur dans votre contrat. Selon les contrats en ligne, le catalogue va d’une dizaine à environ 200 ETF. Les grands indices (MSCI World, S&P 500, Europe, pays émergents) sont presque toujours présents ; les ETF plus spécialisés, beaucoup moins.
Non. Seul le fonds euros bénéficie d’une garantie du capital par l’assureur. Un ETF suit son indice à la hausse comme à la baisse. La garantie du Fonds de garantie des assurances de personnes (FGAP), jusqu’à 70 000 € par assuré et par assureur, protège contre la faillite de l’assureur, pas contre une baisse des marchés.
Oui, c’est l’un des conseils les plus rentables. L’avantage fiscal après 8 ans dépend de la date du premier versement, pas du montant. Un contrat en ligne sans frais d’entrée ouvert avec 100 € fait courir ce délai. Vous l’alimenterez quand vous en aurez besoin.
L’assurance-vie de BoursoBank, assurée par Generali, propose une quarantaine à une cinquantaine d’ETF selon les relevés, avec des frais de gestion de 0,75 % par an sur les unités de compte et sans frais d’arbitrage. C’est moins que les contrats les plus fournis, qui proposent de 60 à 200 ETF pour 0,30 % à 0,50 % de frais.
Ils restent dans le contrat. Selon les conditions de l’assureur, ils sont réinvestis dans l’ETF ou versés sur un autre support du contrat. Ils ne sont pas imposés tant qu’ils ne sortent pas de l’assurance-vie. Un ETF capitalisant évite cette question, puisqu’il réinvestit ses dividendes lui-même.
L’assurance-vie ETF n’est pas un concurrent du PEA, mais son complément naturel :
Le premier geste à faire ne coûte presque rien : ouvrir un contrat en ligne pour prendre date. Pour décider ensuite quelle part de votre épargne y consacrer, relisez notre comparatif pour choisir entre PEA et assurance-vie. Et pour suivre ces arbitrages en conditions réelles, la newsletter du dimanche raconte la suite.
Cet article est fourni à titre informatif et pédagogique ; il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
Bourse
Ordre à cours limité, au marché, à seuil : les 5 ordres de bourse expliqués avec des exemples chiffrés, et…
 Bourse
PEA ou CTO ? Fiscalité 2026 (18,6 % contre 31,4 %), plafond, ETF non éligibles : les 5 situations où…
 Bourse
Fiscalité du PEA en 2026 : prélèvements sociaux à 18,6 %, retrait avant ou après 5 ans, calcul du gain…
Tous les dimanches matin, je partage mes astuces et méthodes qui permettent d'arriver à l'indépendance financière.