 Bourse
Fiscalité du PEA en 2026 : ce que vous payez vraiment
Fiscalité du PEA en 2026 : prélèvements sociaux à 18,6 %, retrait avant ou après 5 ans, calcul du gain…
12 min
28.08.26
150 000 € de versements : c’est le plafond du PEA. La plupart des épargnants ne l’atteindront jamais. Mais bien avant, beaucoup tombent sur un ETF que leur PEA refuse, sur une action américaine qu’ils ne peuvent pas acheter, ou sur un projet à trois ans qui ne supporte pas la règle des cinq ans.
La question « PEA ou CTO » se pose alors autrement. Il ne s’agit pas de choisir l’un contre l’autre, mais de savoir à quel moment le compte-titres ordinaire devient utile, et ce qu’il vous coûte vraiment en impôts. Réponse courte : moins qu’on ne le dit, à condition de bien choisir ce que vous y placez.
Commencez par le PEA. Pour investir en actions sur le long terme, c’est l’enveloppe la moins taxée qui existe en France. Ouvrez un compte-titres en complément, le jour où l’une des cinq situations décrites plus bas vous concerne.
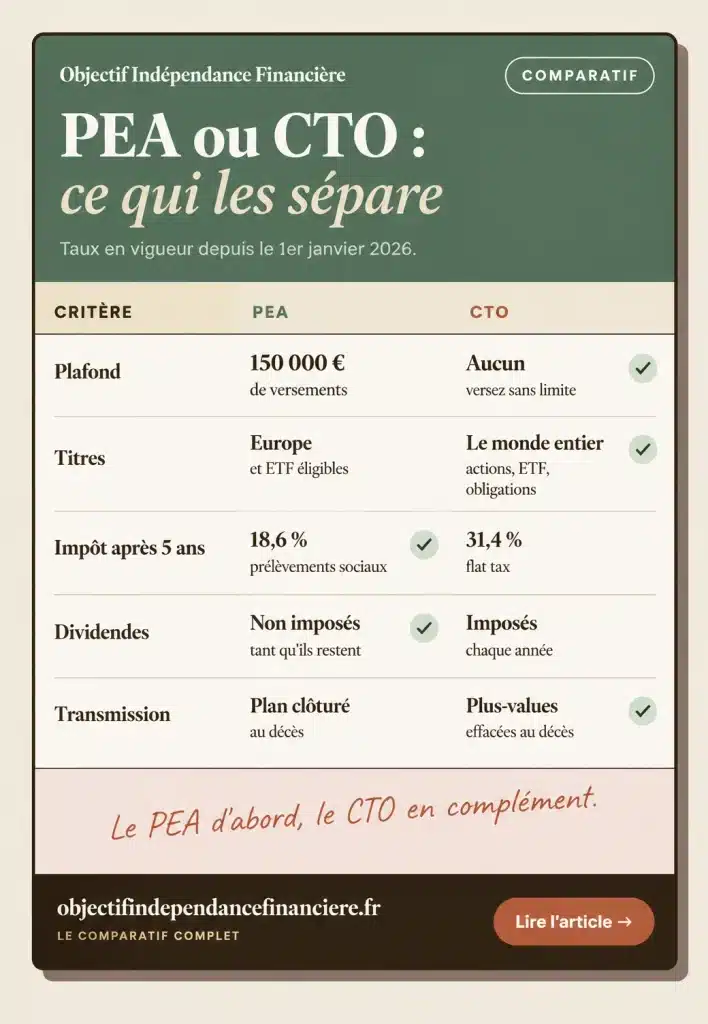
Voici les deux enveloppes comparées sur les critères qui comptent :
| Critère | PEA | Compte-titres ordinaire (CTO) |
|---|---|---|
| Plafond de versements | 150 000 € | Aucun |
| Titres accessibles | Actions européennes et ETF éligibles | Tout : actions du monde entier, ETF, obligations, fonds |
| Fiscalité avant 5 ans | 31,4 %, et clôture du plan en cas de retrait | 31,4 % |
| Fiscalité après 5 ans | 18,6 % (prélèvements sociaux seuls) | 31,4 % |
| Retraits | Clôture avant 5 ans (sauf exceptions), libres ensuite | Libres, à tout moment |
| Dividendes | Réinvestis sans impôt dans le plan | Imposés chaque année |
| Moins-values | Non récupérables en pratique | Déductibles des plus-values pendant 10 ans |
| Transmission | Plan clôturé au décès | Plus-values latentes effacées au décès |
| Nombre par personne | Un seul | Autant que vous voulez |
Le PEA gagne sur la fiscalité. Le compte-titres gagne sur presque tout le reste : liberté, univers d’investissement, transmission. Avant de voir quand cette liberté vaut son prix, prenons le temps de définir l’outil.
Un compte-titres ordinaire, c’est l’enveloppe de base pour investir en bourse. Il se compose de deux parties : un compte espèces, où arrive votre argent, et un compte titres, où sont conservées les actions, ETF ou obligations que vous achetez.
Son fonctionnement tient en une phrase : aucune contrainte. Pas de plafond de versement, pas de durée minimale, pas de restriction géographique. Vous pouvez y loger :
En contrepartie, il n’offre aucun avantage fiscal. C’est pour cette raison qu’on l’oppose au PEA.
Un point mérite d’être clarifié : un compte-titres n’est pas « plus risqué » qu’un PEA. Le risque dépend de ce que vous achetez, pas de l’enveloppe. Un ETF MSCI World se comporte exactement de la même façon dans l’un ou dans l’autre. Seule la fiscalité change, et c’est là que les comparatifs habituels vont souvent trop vite.
Après cinq ans, vos gains sortent exonérés d’impôt sur le revenu. Vous ne payez que les prélèvements sociaux, passés de 17,2 % à 18,6 % le 1er janvier 2026. Avant cinq ans, un retrait déclenche en principe la clôture du plan et une taxation à 31,4 %. Tous les cas sont détaillés dans mon article sur la fiscalité du PEA en détail.
La fiscalité du compte-titres ordinaire repose sur le prélèvement forfaitaire unique (PFU), aussi appelé flat tax. Il s’applique à vos plus-values de cession et à vos dividendes. Depuis 2026, il se décompose ainsi :
Beaucoup de comparatifs affichent encore 30 %, y compris certains titrés « 2026 ». Les taux à jour sont confirmés par Service-Public.
Il existe une alternative : l’option pour le barème progressif de l’impôt sur le revenu. Elle devient intéressante si votre tranche marginale d’imposition est de 0 % ou 11 %. Les dividendes bénéficient alors d’un abattement de 40 %, et une partie de la CSG devient déductible. Attention, l’option est globale : elle s’applique à tous vos revenus de placement de l’année, pas seulement à ceux de votre compte-titres.
Prenons une plus-value de 10 000 €, réalisée après plus de cinq ans de détention :
| PEA (plus de 5 ans) | Compte-titres (PFU) | |
|---|---|---|
| Taux appliqué | 18,6 % | 31,4 % |
| Impôts et prélèvements | 1 860 € | 3 140 € |
| Ce qui vous reste | 8 140 € | 6 860 € |
L’écart est de 1 280 € sur 10 000 € de gain. C’est réel, et c’est pour cette raison que le PEA passe en premier. Mais ce calcul ne dit pas tout.
On entend souvent que le compte-titres « taxe chaque année ». C’est vrai pour les dividendes. Mais si vous choisissez un ETF capitalisant, qui réinvestit lui-même ses dividendes au lieu de vous les verser, il n’y a rien à imposer tant que vous ne vendez pas.
Vos intérêts composés jouent alors à plein, exactement comme dans un PEA. La seule différence apparaît le jour de la vente : 31,4 % au lieu de 18,6 %.
Voici ce que donnent 10 000 € placés 20 ans à 7 % par an, avec une vente unique à la fin :
| Enveloppe | Capital final avant impôt | Impôts à la sortie | Ce qui vous reste |
|---|---|---|---|
| PEA | 38 697 € | 5 338 € | 33 359 € |
| CTO, ETF capitalisant | 38 697 € | 9 011 € | 29 686 € |
| CTO, ETF distribuant (dividendes de 2 % imposés chaque année) | — | 8 416 € au total | 28 387 € |
L’écart entre le PEA et le CTO avec un ETF capitalisant, soit 3 673 €, vient uniquement des 12,8 points d’impôt sur le revenu payés à la sortie. Choisir un ETF distribuant sur un compte-titres vous coûte environ 1 300 € de plus, parce que chaque impôt annuel sur les dividendes réduit la base qui capitalise.
La conclusion pratique est simple. Sur un compte-titres, privilégiez les ETF capitalisants. Et ne renoncez pas à un compte-titres par peur de sa fiscalité : elle est plus lourde, mais elle ne vous empêche pas de profiter des intérêts composés.
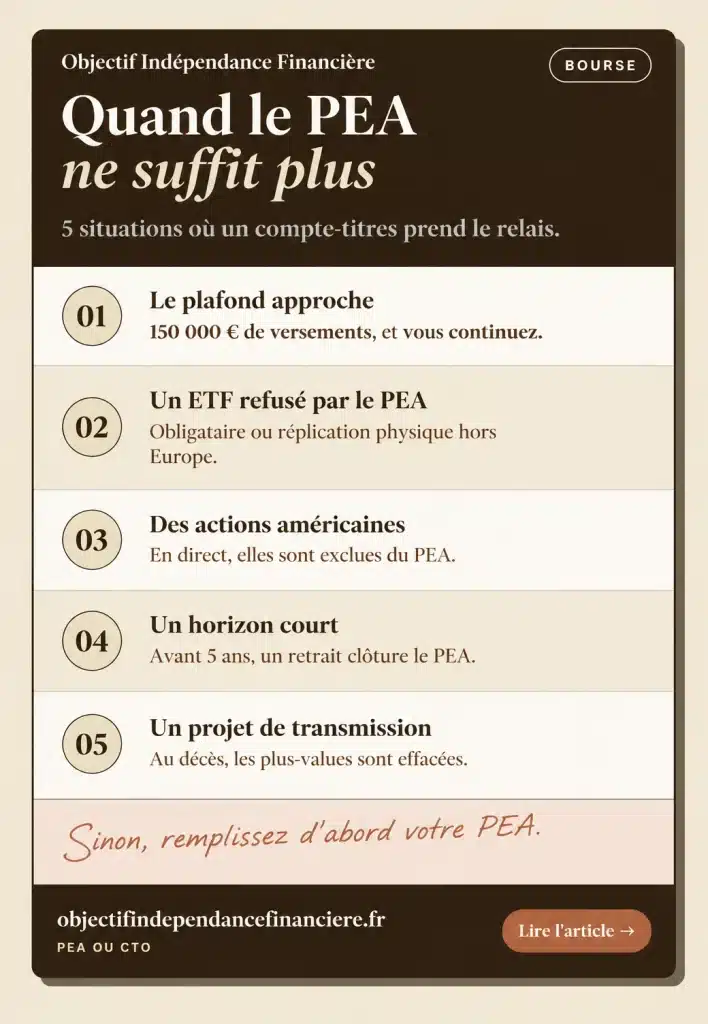
À quoi sert un compte-titres ordinaire quand on a déjà un PEA ? À couvrir ce que le PEA ne sait pas faire. Voici les cinq cas concrets.
Le plafond porte sur vos versements, pas sur la valeur du plan. Si vous avez versé 150 000 € et que votre PEA en vaut 250 000 €, vous ne pouvez plus rien y ajouter, mais les gains continuent de fructifier à l’abri.
À 500 € par mois, il faut 25 ans pour atteindre ce plafond. À 1 500 € par mois, un peu plus de 8 ans. Dans le second cas, le compte-titres prendra le relais tôt ou tard : mieux vaut l’anticiper.
Le PEA n’accepte que des ETF investis au moins à 75 % en actions européennes, ou qui répliquent synthétiquement un indice non européen. Beaucoup de fonds restent donc hors de portée :
L’exemple le plus parlant est le S&P 500. En PEA, vous passez forcément par un ETF synthétique, à 0,10 % ou 0,12 % de frais par an pour les moins chers. Sur un compte-titres, les ETF S&P 500 physiques domiciliés en Irlande descendent à 0,07 %. Le comparatif complet est dans mon article sur les ETF S&P 500 éligibles au PEA.
Soyons honnêtes : cet écart de frais ne compense pas l’écart fiscal. Il ne justifie pas à lui seul d’ouvrir un compte-titres. Il devient un argument une fois le PEA plein.
Apple, Microsoft ou Berkshire Hathaway ne sont pas éligibles au PEA. Si vous voulez détenir des actions non européennes en direct, le compte-titres est la seule option. Pour les dividendes américains, une retenue à la source de 15 % s’applique, imputable sur l’impôt français grâce à la convention fiscale entre les deux pays, à condition d’avoir rempli le formulaire W-8BEN auprès de votre courtier.
Sur un PEA, un retrait avant cinq ans entraîne en principe la clôture du plan. Sur un compte-titres, vous retirez quand vous voulez, sans conséquence au-delà de l’impôt sur la plus-value.
Une nuance importante toutefois : si vous avez besoin de cet argent dans moins de cinq ans, la bourse elle-même est rarement le bon endroit. Une baisse de 30 % peut durer plusieurs années. Pour l’argent dont vous pourriez avoir besoin à court terme, commencez par votre épargne de précaution.
C’est l’avantage le plus méconnu du compte-titres. Au décès, les plus-values latentes, c’est-à-dire les gains non encore réalisés, sont effacées. Vos héritiers reçoivent les titres avec un prix de revient égal à leur valeur au jour du décès. Ils peuvent les revendre aussitôt sans payer d’impôt sur les gains accumulés de votre vivant.
Le même mécanisme joue en cas de donation en pleine propriété : le prix de revient de vos enfants devient la valeur des titres au jour de la donation. Seules conditions : la donation doit être réelle et précéder la vente, et vous ne devez pas récupérer le produit de la vente, sous peine de requalification en abus de droit par l’administration fiscale.
Le PEA, lui, est clôturé au décès. Les gains échappent à l’impôt sur le revenu, mais les prélèvements sociaux de 18,6 % restent dus. Dans les deux cas, les droits de succession s’appliquent normalement.
Au-delà de ces cinq situations, le compte-titres offre quelques avantages que les comparatifs mentionnent rarement.
Vos pertes ont une valeur fiscale. Sur un compte-titres, une moins-value de cession se déduit des plus-values de la même année, puis des dix années suivantes. Vendre une ligne en perte peut donc réduire l’impôt sur une autre ligne gagnante. Sur un PEA, une perte reste enfermée dans le plan : à la clôture après cinq ans, elle n’est pas déductible.
Aucune clôture forcée. Vous vendez une ligne, vous retirez de l’argent, vous en remettez : le compte reste ouvert et rien ne se déclenche.
Plusieurs comptes, pour tout le monde. Vous pouvez ouvrir autant de compte-titres que vous le souhaitez, y compris au nom d’un enfant mineur, ce qui est impossible avec un PEA classique.
Ces atouts ne renversent pas la hiérarchie. Ils expliquent pourquoi les deux enveloppes se complètent plutôt qu’elles ne s’opposent.
Compte-titres ordinaire ou PEA, la vraie question est celle de l’ordre. Voici celui qui optimise la fiscalité sans sacrifier la souplesse :
Sur le compte-titres, une règle suffit : n’y mettez que ce que le PEA ne peut pas accueillir. Garder un ETF monde éligible au PEA sur un compte-titres, alors que le plan a encore de la place, c’est payer 12,8 points d’impôt pour rien.
Enfin, la méthode ne change pas d’une enveloppe à l’autre. Un investissement programmé se met en place aussi facilement sur un compte-titres que sur un PEA.
Trois postes à comparer : les frais de courtage à chaque ordre, les éventuels droits de garde annuels, et les frais de change si vous achetez des titres cotés en dollars. Sur ce dernier point, certains courtiers prélèvent jusqu’à 0,5 % à chaque conversion, un coût invisible mais réel.
C’est le point que les comparatifs oublient. Chez un courtier français, votre banque prélève l’impôt à la source sur les dividendes et vous envoie un imprimé fiscal unique (IFU) chaque année : les montants sont pré-remplis dans votre déclaration.
Chez un courtier étranger, rien de tout cela. Vous devez :
C’est souvent le choix le plus simple : une seule interface, des virements internes, une vision globale de votre portefeuille. Si vous n’avez pas encore choisi votre courtier, mon comparatif des courtiers PEA indique aussi lesquels proposent un compte-titres.
À retenir
- Le PEA passe en premier pour les actions et ETF européens : 18,6 % après 5 ans, contre 31,4 % sur un compte-titres.
- L’écart fiscal se paie à la sortie, pas chaque année, si vous choisissez des ETF capitalisants sur votre compte-titres.
- Cinq situations justifient un compte-titres : plafond en vue, ETF non éligible, actions hors d’Europe, horizon de moins de 5 ans, transmission.
- Le compte-titres a des atouts réels : pertes déductibles pendant 10 ans, plus-values effacées au décès et en cas de donation.
- Chez un courtier étranger, pensez au formulaire 3916 et à la déclaration manuelle de vos revenus.
Oui, et c’est même la configuration la plus courante chez les investisseurs réguliers. Les deux enveloppes sont indépendantes : vous pouvez les ouvrir chez le même courtier ou chez deux courtiers différents. Le PEA est limité à un par personne, le compte-titres ne l’est pas.
Non. Il n’existe aucun transfert direct entre les deux enveloppes. Pour basculer, il faut vendre les titres du compte-titres, payer l’impôt sur la plus-value éventuelle, puis verser les liquidités sur le PEA et y racheter des titres éligibles. Ce versement compte dans le plafond de 150 000 €.
Tant que votre PEA n’est pas plein, le PEA l’emporte. Les ETF S&P 500 éligibles coûtent 0,10 % à 0,12 % par an, contre 0,07 % pour les meilleurs ETF physiques sur compte-titres. Cet écart de frais pèse beaucoup moins que les 12,8 points d’impôt économisés à la sortie après cinq ans.
À placement identique, le PEA, grâce à sa fiscalité après cinq ans. Sur 10 000 € placés 20 ans à 7 % par an, il vous laisse environ 3 700 € de plus qu’un compte-titres investi dans un ETF capitalisant. Le compte-titres ne devient plus intéressant que s’il vous donne accès à un placement que le PEA refuse, ou dans une logique de transmission.
Le taux d’imposition reste le même, 31,4 % en flat tax. En revanche, vous devez déclarer le compte chaque année avec le formulaire 3916 et reporter vous-même vos dividendes et plus-values, faute d’imprimé fiscal pré-rempli. L’oubli du formulaire 3916 coûte 1 500 € d’amende par compte.
PEA ou CTO, la réponse tient en trois idées :
Si vous n’avez pas encore de PEA, c’est par là qu’il faut commencer, et mon comparatif des meilleurs PEA vous aidera à choisir. Si vous en avez déjà un, la fiscalité du PEA vous montre au cas par cas ce que vous paierez au moment de retirer. Et pour suivre la suite, la newsletter du dimanche arrive chaque semaine.
Cet article est fourni à titre informatif et pédagogique ; il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
Bourse
Fiscalité du PEA en 2026 : prélèvements sociaux à 18,6 %, retrait avant ou après 5 ans, calcul du gain…
 Bourse
Interets composes : la formule expliquee simplement, un calculateur gratuit, et comment en profiter concretement via ETF et PEA.
 Bourse
Le DCA en bourse : comment ca marche, DCA ou tout investir d'un coup, et comment l'activer sur votre PEA.…
Tous les dimanches matin, je partage mes astuces et méthodes qui permettent d'arriver à l'indépendance financière.