 Bourse
Assurance-vie en ETF : le complément du PEA, chiffré avec la fiscalité 2026
Assurance-vie ETF : comment ça marche, ce que coûtent vraiment les frais, et pourquoi elle est moins taxée que le…
16 min
16.10.26
Vous voulez acheter 300 € d’ETF sur votre PEA. Au moment de valider, votre courtier vous demande : au marché, à cours limité, à seuil de déclenchement ? La plupart des débutants cliquent sur l’option par défaut.
Le plus souvent, ça ne change rien. Mais un mauvais choix peut vous faire payer plus cher sans que vous le voyiez, ou vendre tout un portefeuille au pire moment d’une baisse.
Voici les cinq ordres de bourse expliqués sur un même exemple chiffré, puis la méthode simple pour acheter un ETF, horaire compris. L’ordre à cours limité y tient le premier rôle, et vous allez voir pourquoi.
Un ordre à cours limité fixe le prix que vous acceptez. À l’achat, c’est un plafond : vous ne paierez jamais plus. À la vente, c’est un plancher : vous ne vendrez jamais moins. L’AMF le présente comme le type d’ordre le plus sécurisé.
Pour comprendre comment il s’exécute, il faut regarder le carnet d’ordres. C’est la liste, en temps réel, des vendeurs (les offres) et des acheteurs (les demandes) avec leurs prix. Prenons un ETF fictif, coté autour de 50 € :
| Acheteurs : quantité | Acheteurs : prix | Vendeurs : prix | Vendeurs : quantité |
|---|---|---|---|
| 12 parts | 49,98 € | 50,02 € | 10 parts |
| 20 parts | 49,95 € | 50,05 € | 15 parts |
| 30 parts | 49,70 € | 50,30 € | 40 parts |
L’écart entre la meilleure demande (49,98 €) et la meilleure offre (50,02 €) s’appelle la fourchette, ou spread. Ici, 4 centimes, soit 0,08 %. C’est un coût que vous payez à chaque ordre, sans qu’il apparaisse dans vos frais.
Vous voulez 6 parts et vous fixez une limite à 50,10 €. Votre ordre est exécuté tout de suite, à 50,02 €, soit 300,12 € au total. Pas à 50,10 €.
C’est l’idée reçue la plus répandue sur l’achat à cours limité. La limite est un plafond, pas un prix : l’ordre s’exécute au meilleur prix disponible en dessous. Fixer une limite un peu au-dessus du prix affiché ne vous coûte donc rien, et vous protège si le prix bondit au moment où vous validez.
À l’inverse, une limite à 49,95 € ne s’exécute pas. Votre ordre attend dans le carnet qu’un vendeur accepte ce prix, ce qui peut ne jamais arriver.
Le principe est symétrique. Vous vendez 6 parts avec une limite à 49,90 € : l’ordre s’exécute à 49,98 €, le meilleur prix offert par un acheteur. Avec une limite à 50,10 €, au-dessus de toutes les demandes, votre vente à cours limité reste en attente.
Un ordre à cours limité peut n’être exécuté qu’en partie, s’il n’y a pas assez de contreparties à votre prix. Le solde reste alors dans le carnet jusqu’à son expiration.
Cette expiration dépend de la validité choisie :
Un détail coûte cher à ceux qui l’ignorent. Chez certains courtiers, le courtage est facturé à chaque séance nécessaire à l’exécution. Fortuneo le précise noir sur blanc : un ordre exécuté en deux jours paie deux fois. Vérifiez la règle de votre courtier, et comparez les frais des courtiers avant d’ouvrir un compte.
Le contraire de l’ordre à cours limité, c’est celui qui ne fixe aucun prix.
L’ordre au marché ne fixe aucun prix. Il est prioritaire sur tous les autres et s’exécute immédiatement, contre les vendeurs disponibles, quel que soit leur prix.
Reprenons le carnet. Vous achetez cette fois 30 parts au marché. Votre ordre prend les 10 parts à 50,02 €, puis les 15 à 50,05 €, puis 5 des parts à 50,30 €. Total : 1 502,45 €, soit un prix moyen de 50,08 €, et 1,85 € de plus que si toutes les parts avaient été au prix affiché.
Avec une limite à 50,10 €, vous auriez obtenu 25 parts tout de suite, et les 5 dernières seraient restées en attente plutôt que d’être payées 50,30 €.
Sur un ETF très échangé, en pleine séance, l’écart est souvent négligeable. Il devient réel dans deux cas :
L’ordre à la meilleure limite s’exécute au meilleur prix disponible au moment où il arrive, mais seulement à ce prix-là. Dans notre exemple, il achèterait 10 parts à 50,02 €. Selon l’AMF, le solde se transforme alors en ordre à cours limité au prix de cette première exécution. C’est un ordre au marché bridé, rarement utile pour un investisseur particulier.
Reste une famille à part : les ordres qui ne se déclenchent qu’à un certain prix.
Un ordre stop dort tant que le cours n’atteint pas un seuil que vous avez fixé. Il sert surtout à vendre automatiquement si le prix baisse.
L’ordre à seuil de déclenchement, souvent appelé ordre stop loss, devient un ordre au marché dès que le seuil est touché. Vous détenez des parts à 50 € et placez une vente à seuil de déclenchement à 47 €. Si le cours tombe à 47 €, votre ordre part au marché, et s’exécute au prix des acheteurs présents à cet instant.
Dans une chute rapide, ce prix peut être nettement plus bas que votre seuil. C’est sa faiblesse principale : vous savez quand l’ordre se déclenche, pas à quel prix il s’exécute.
L’ordre à plage de déclenchement, ou ordre stop limite, ajoute une seconde limite. Avec un seuil à 47 € et une limite à 46,50 €, l’ordre devient un ordre à cours limité une fois déclenché : vous ne vendrez pas en dessous de 46,50 €. En contrepartie, si le cours décroche plus bas, vous ne vendrez pas du tout.
Certains courtiers proposent aussi un stop suiveur : le seuil remonte automatiquement quand le cours monte, et reste fixe quand il baisse.
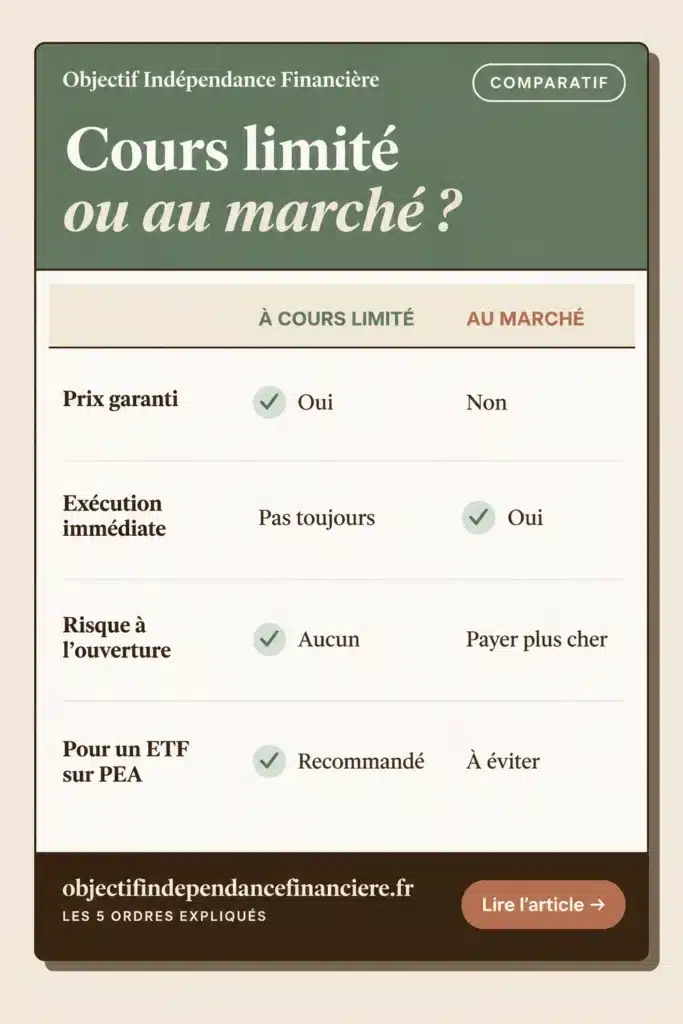
Cinq ordres, cinq comportements : un tableau les résume mieux qu’un long discours.
| Ordre | Prix maîtrisé | Exécution garantie | Pour qui |
|---|---|---|---|
| Au marché | Non | Oui, s’il y a des vendeurs | Celui qui veut être servi tout de suite, sur un titre très échangé |
| À la meilleure limite | En partie | Non, le solde attend | Rarement utile |
| À cours limité | Oui | Non | Le choix par défaut, ETF compris |
| À seuil de déclenchement (stop loss) | Non | Oui, une fois le seuil touché | Le trader qui veut couper une perte |
| À plage de déclenchement (stop limite) | Oui | Non | Le même, s’il accepte de ne pas vendre |
En cas de conflit, le carnet applique une priorité stricte : les ordres au marché passent avant les ordres à la meilleure limite, puis avant les ordres à cours limité. Entre deux ordres au même prix, le premier arrivé est servi le premier.
La règle à retenir tient en une phrase : un ordre de bourse vous garantit soit le prix, soit l’exécution, jamais les deux. Pour un investisseur qui achète un ETF chaque mois, le prix compte davantage. C’est toute la réponse à la question « ordre au marché ou limité ? ».
Reste à l’appliquer concrètement.
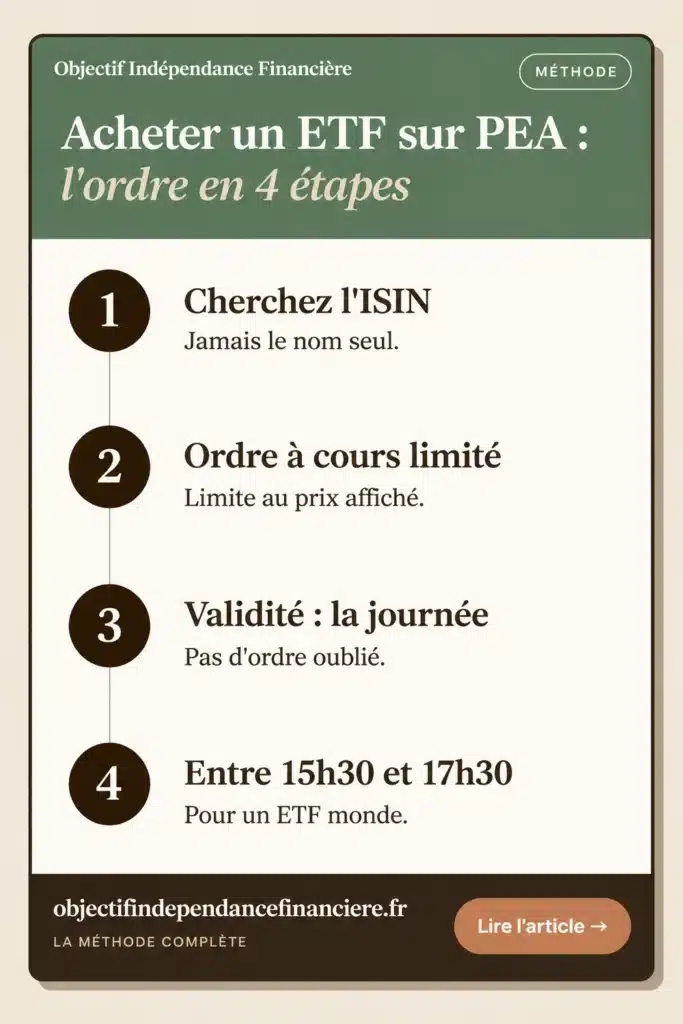
Passer un ordre de bourse sur un ETF prend deux minutes. Ces quatre réglages évitent presque toutes les mauvaises surprises.
Le nom d’un ETF ne suffit pas : plusieurs fonds au nom presque identique coexistent, et tous ne sont pas éligibles au PEA. Le code ISIN, à 12 caractères, est unique. Vous trouverez ceux des principaux ETF éligibles au PEA et leurs ISIN dans notre sélection.
Fixez votre limite au niveau de la meilleure offre, ou quelques centimes au-dessus. Quand tout va bien, vous payez exactement le même prix qu’avec un ordre au marché. Quand le prix bondit au mauvais moment, votre ordre attend au lieu de payer n’importe quoi.
Un ordre limité qui ne s’exécute pas disparaît le soir même. Vous évitez ainsi un ordre oublié qui s’exécute une semaine plus tard, dans un marché qui a changé.
La bourse de Paris accumule les ordres à partir de 7h15, fixe son premier cours à 9h00, puis cote en continu jusqu’à 17h30. Évitez la pré-ouverture et les premières minutes : la fourchette y est la plus large.
Pour un ETF monde, composé à environ 70 % d’actions américaines, le meilleur moment se situe entre 15h30 et 17h30, selon le site spécialisé ExtraETF. Wall Street est alors ouverte en même temps que Paris : les teneurs de marché peuvent valoriser les actions de l’ETF en direct, et la fourchette se resserre. Ce coût invisible, que je détaille dans mon article sur le spread des ETF S&P 500, se paie à chaque ordre.
Si vous passez par un investissement programmé, c’est en général le courtier qui place l’ordre à la date prévue, selon ses propres règles. Vous ne choisissez alors ni le type d’ordre ni l’heure : vérifiez-les dans ses conditions. Sur un ETF très échangé, c’est rarement un problème, et l’automatisme reste la meilleure façon d’investir chaque mois sans y penser.
Ces quatre réglages valent pour l’achat. La vente, elle, pose une autre question.
Mon avis est non, pour un investisseur qui achète un ETF monde chaque mois et compte le garder dix ou vingt ans.
Un ordre stop loss vend après une baisse. Il transforme une perte latente, qui peut se résorber, en perte réelle. Surtout, il vous oblige ensuite à décider quand racheter, et c’est la décision la plus difficile en bourse. Vendre à 47 € pour racheter à 45 € paraît malin. Mais rien ne garantit que le cours repassera par 45 € : s’il remonte directement, vous rachetez plus cher que vous n’avez vendu, ou vous restez dehors.
C’est du market timing, et j’en ai payé le prix sans même passer par un ordre stop : trois ans sans investir, parce que je trouvais les marchés trop hauts. Je le raconte dans ce que m’a coûté le market timing.
Un ordre stop garde du sens ailleurs : pour un trader, ou pour une action isolée très volatile dont on veut limiter la perte. Ce n’est pas le sujet d’un portefeuille d’ETF diversifié.
À retenir
- Un ordre à cours limité fixe un prix maximum à l’achat et minimum à la vente. Il s’exécute au meilleur prix disponible, pas forcément à votre limite.
- Un ordre au marché s’exécute tout de suite, mais sans prix garanti. Le risque est réel à l’ouverture et sur un ETF peu échangé.
- Un ordre stop se déclenche à un seuil : en ordre au marché (stop loss) ou en ordre limité (stop limite).
- Pour acheter un ETF sur PEA : ISIN, ordre à cours limité au prix affiché, validité jour, et pour un ETF monde, entre 15h30 et 17h30.
- Sur un portefeuille long terme, un ordre stop revient à faire du market timing.
Un ordre au marché s’exécute immédiatement, au prix des vendeurs disponibles, sans limite de prix. Un ordre à cours limité fixe un prix maximum à l’achat ou minimum à la vente, et n’est exécuté que si ce prix est atteint. Le premier garantit l’exécution, le second garantit le prix.
Pas forcément. À l’achat, il s’exécute au meilleur prix disponible inférieur ou égal à votre limite. Si vous fixez 50,10 € alors que des vendeurs proposent 50,02 €, vous payez 50,02 €. La limite fonctionne comme un plafond, pas comme un prix imposé.
Cela dépend de la validité choisie. Par défaut, il est valable pour la séance du jour. Vous pouvez aussi fixer une date d’expiration, ou le passer à révocation : il reste alors actif jusqu’à son annulation, dans la limite de 365 jours selon l’AMF. Les durées proposées varient d’un courtier à l’autre.
La partie non exécutée reste dans le carnet d’ordres jusqu’à la fin de sa validité, en attendant de nouveaux vendeurs à votre prix. Attention aux frais : chez certains courtiers, comme Fortuneo, le courtage est facturé à chaque séance nécessaire à l’exécution. Un ordre exécuté en deux jours paie alors deux fois.
Non. Dans une assurance-vie, vous demandez un investissement ou un arbitrage, et l’assureur l’exécute sous quelques jours, sur un cours que vous ne connaissez pas au moment de votre demande. C’est l’une des différences avec un PEA que je détaille dans mon article sur l’assurance-vie en ETF.
Choisir un ordre de bourse revient à choisir entre le prix et la vitesse :
Pour un ETF sur PEA, retenez la méthode en quatre réglages : l’ISIN, une limite au prix affiché, une validité d’un jour, et l’après-midi pour un ETF monde. Si vous n’avez pas encore de compte, commencez par notre guide pour commencer à investir en bourse, puis automatisez vos achats pour ne plus avoir à y penser.
Cet article est fourni à titre informatif et pédagogique ; il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
Bourse
Assurance-vie ETF : comment ça marche, ce que coûtent vraiment les frais, et pourquoi elle est moins taxée que le…
 Bourse
PEA ou CTO ? Fiscalité 2026 (18,6 % contre 31,4 %), plafond, ETF non éligibles : les 5 situations où…
 Bourse
Fiscalité du PEA en 2026 : prélèvements sociaux à 18,6 %, retrait avant ou après 5 ans, calcul du gain…
Tous les dimanches matin, je partage mes astuces et méthodes qui permettent d'arriver à l'indépendance financière.