Accueil /
Indépendance financière /
Combien épargner par mois ? Le bon montant selon votre objectif, chiffres Insee à l’appui
~ Indépendance financière
Combien épargner par mois ? Le bon montant selon votre objectif, chiffres Insee à l’appui
Nicolas·Publié le 6 novembre 2026·mis à jour le 20 octobre 2026·10 min de lecture
i
Avis personnel, pas un conseil en investissement. Je partage ma propre expérience et mes chiffres réels. Les performances passées ne garantissent pas les performances futures. Faites vos propres recherches avant d'investir.
Les Français épargnent 17,2 % de leurs revenus, selon l’Insee. Ce chiffre rassure ou culpabilise, mais il ne vous dit presque rien : le ménage du milieu épargne deux fois moins, et la moyenne est tirée vers le haut par les plus aisés.
Savoir combien épargner par mois ne passe pas par un pourcentage universel. Le bon montant se calcule à partir de ce que vous voulez financer, et du temps dont vous disposez.
Voici ce que font vraiment les Français, ce que vaut la règle des 50/30/20, puis la méthode en trois étapes pour trouver votre montant, avec un calculateur pour le chiffrer.
Combien épargnent vraiment les Français ?
Au deuxième trimestre 2026, le taux d’épargne des ménages s’établit à 17,2 % de leur revenu disponible, d’après l’Insee, contre 17,9 % au trimestre précédent. Sur 100 € de revenus, 17,20 € ne sont pas consommés.
Ce taux mélange pourtant deux choses. Une grande partie de cette épargne finance le logement : le capital remboursé chaque mois sur un crédit immobilier compte comme de l’épargne au sens de l’Insee. L’épargne financière, celle qui va sur les livrets, l’assurance-vie ou la bourse, ne représente que 8,5 % des revenus.
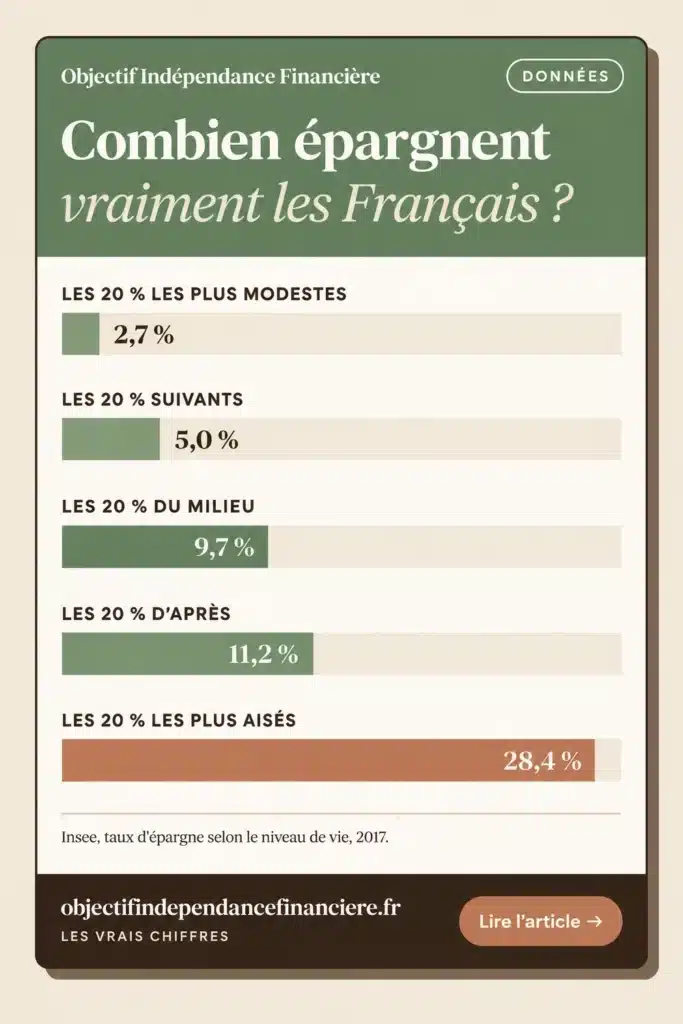
Surtout, cette moyenne cache des écarts énormes. Les derniers chiffres détaillés par niveau de vie, publiés par l’Insee, portent sur 2017 :
Ménages classés par niveau de vie
Taux d’épargne en 2017
Les 20 % les plus modestes
2,7 %
Les 20 % suivants
5,0 %
Les 20 % du milieu
9,7 %
Les 20 % suivants
11,2 %
Les 20 % les plus aisés
28,4 %
Ensemble des ménages
15,9 %
Le ménage du milieu épargnait moins de 10 % de ses revenus, et seuls les 20 % les plus aisés dépassaient la moyenne. Si vous épargnez 10 %, vous ne faites pas « moins bien que les Français » : vous faites comme la majorité d’entre eux.
Ce n’est pas une raison de s’en contenter, mais c’est un meilleur point de départ que la culpabilité. Reste à savoir quel effort viser, et la règle la plus citée propose une réponse toute faite.
La règle des 50/30/20 : un point de départ, pas une réponse
Popularisée par la sénatrice américaine Elizabeth Warren, la règle des 50/30/20 découpe vos revenus nets en trois parts :
50 % pour les besoins : logement, alimentation, transport, assurances ;
30 % pour les envies : loisirs, sorties, vacances ;
20 % pour l’épargne.
Sur un salaire de 2 000 € nets, elle donne 1 000 € de besoins, 600 € d’envies et 400 € d’épargne par mois. Elle est simple, et c’est son principal mérite.
Ses limites apparaissent vite. Pour un locataire du parc privé, le logement absorbe à lui seul 29,6 % des revenus en médiane, selon l’Insee (2023). Il ne reste alors qu’un cinquième du budget pour tous les autres besoins. Au SMIC, 1 477,93 € nets depuis le 1er juin 2026, la règle laisserait 739 € pour se loger, se nourrir et se déplacer ; un loyer à 30 % des revenus en prendrait déjà 443 €.
Surtout, la règle ignore la question essentielle : épargner pour quoi ? 20 % peuvent être de trop pour un projet modeste, et très insuffisants pour viser l’indépendance financière à 50 ans. La règle des 50/30/20 fixe un effort, pas une destination.
Combien épargner par mois selon votre objectif
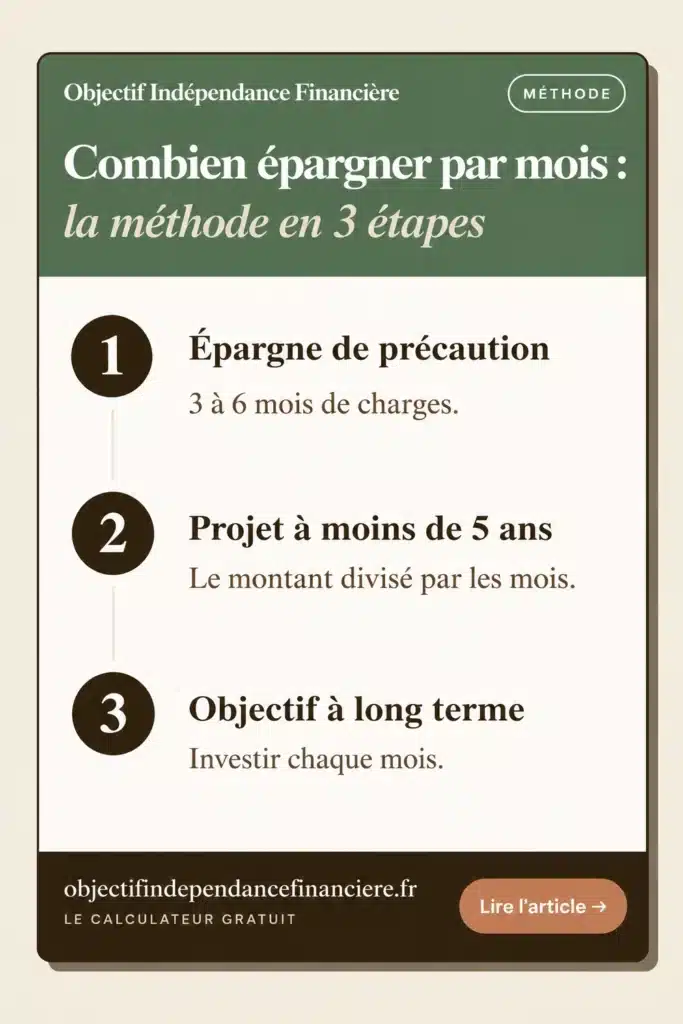
Le bon montant dépend de ce que vous financez. Trois objectifs, dans cet ordre, couvrent l’essentiel des situations.
1. D’abord, l’épargne de précaution
Avant tout projet, constituez une réserve de trois à six mois de charges, disponible à tout moment sur un livret. C’est elle qui vous évite de vendre vos placements, ou de vous endetter, au premier imprévu. Je détaille comment fixer son montant dans mon article sur votre épargne de précaution.
Avec 2 000 € de charges mensuelles, trois mois représentent 6 000 €. À 300 € par mois, vous les réunissez en 20 mois. Tant que cette réserve n’est pas constituée, c’est là que va toute votre épargne.
2. Un projet à moins de cinq ans : divisez le montant par le nombre de mois
Pour un apport, une voiture ou des travaux, le calcul se réduit à une division. 10 000 € dans trois ans, c’est 278 € par mois.
À cet horizon, l’argent reste sur un livret ou un placement sans risque. Les intérêts changent peu le résultat, et une bourse peut perdre 20 % l’année où vous avez besoin de votre argent. Ne comptez pas sur le rendement pour réduire l’effort.
3. L’indépendance financière ou la retraite : laissez travailler les intérêts composés
Pour un objectif à dix ans ou plus, l’épargne peut être investie en actions, et le rendement fait une partie du travail. Voici l’effort mensuel nécessaire avec un rendement réel de 5 % par an, c’est-à-dire après inflation :
Objectif
En 10 ans
En 20 ans
En 30 ans
100 000 €
648 € par mois
246 € par mois
123 € par mois
300 000 €
1 943 € par mois
739 € par mois
368 € par mois
600 000 €
3 887 € par mois
1 479 € par mois
736 € par mois
Le temps pèse plus que tout le reste. Sans rendement, réunir 600 000 € en 20 ans demanderait 2 500 € par mois ; à 5 %, il en faut 1 479. Et sur 30 ans, l’effort est divisé par deux : 736 €. C’est tout l’effet des intérêts composés : chaque année d’avance allège toutes les autres.
Pour fixer le capital à viser, partez de vos dépenses. C’est l’objet de mon article sur le capital pour devenir rentier, qui le calcule de trois façons.
Calculez votre montant
Entrez votre objectif, votre horizon et ce que vous avez déjà placé : le calculateur donne l’épargne mensuelle nécessaire. Si vous indiquez votre revenu net, il la traduit en taux d’épargne. Le calcul se fait dans votre navigateur, sans inscription ni envoi de données.
À épargner chaque mois–
Total versé, capital de départ compris–
Apporté par les intérêts–
Un montant mensuel ne veut rien dire sans le revenu qui le porte. C’est le rôle du taux d’épargne.
Calculer son taux d’épargne
Le taux d’épargne est la part de vos revenus que vous mettez de côté. Il se calcule simplement :
Taux d’épargne = épargne du mois ÷ revenu net du mois
Avec 400 € épargnés sur 2 000 € nets, il est de 20 %.
Deux choix restent à faire, puis à garder pour comparer d’un mois sur l’autre. Vous pouvez compter le capital remboursé sur un crédit immobilier, comme le fait l’Insee, puisqu’il augmente votre patrimoine. L’épargne salariale aussi, si elle est prélevée sur votre salaire.
Le mien montre ce que ce chiffre raconte. Au premier trimestre 2026, salarié, j’épargnais 47,7 % de mes revenus. Depuis avril, il est négatif : j’ai quitté mon emploi pour me reconvertir, et je vis sur mon épargne et mes loyers. Sur l’année, il tombe à 23 %. Un taux d’épargne dépend autant des choix de vie que de la discipline. Le détail est dans mon parcours vers l’indépendance financière.
Pourquoi suivre ce taux plutôt qu’un montant ? Parce qu’il agit deux fois : plus vous épargnez, moins vous dépensez, et plus le capital nécessaire à votre indépendance baisse. C’est pour cela qu’à rendement égal, le taux d’épargne décide de la date d’arrivée, bien plus que le choix des placements.
Reste à le faire monter, sans vivre comme un moine.
Comment épargner plus chaque mois, sans se priver
Trois leviers font l’essentiel du travail. Les petites économies du quotidien comptent, mais moins qu’eux.
Se payer en premier. Programmez un virement automatique vers votre épargne le jour de la paie, et non à la fin du mois avec ce qui reste. L’épargne devient une charge fixe, comme le loyer. Pour la partie investie, un versement programmé sur votre PEA permet d’investir chaque mois sans y penser.
Augmenter son taux à chaque hausse de revenu. Une augmentation est le seul moment où épargner plus ne coûte rien : vous ne renoncez à aucun argent dont vous aviez l’habitude. Ne pas augmenter mon niveau de vie quand mes revenus augmentent fait partie des règles que je tiens depuis des années.
Viser les gros postes. Le logement, la voiture et les abonnements pèsent plus lourd que toutes les petites dépenses réunies. Renégocier une assurance, changer de forfait ou garder sa voiture deux ans de plus peut libérer davantage, chaque mois, qu’une année de privations sur les petits plaisirs.
À retenir
Les Français épargnent 17,2 % de leurs revenus (Insee, T2 2026), dont 8,5 % seulement d’épargne financière. Le ménage du milieu épargnait moins de 10 % en 2017.
La règle des 50/30/20 fixe un effort de 20 %, pas un objectif.
Dans l’ordre : trois à six mois de charges en précaution, puis le montant divisé par les mois pour un projet à moins de cinq ans, puis l’investissement pour le long terme.
600 000 € en 20 ans demandent 1 479 € par mois à 5 % de rendement réel, et 736 € en 30 ans.
Le taux d’épargne agit deux fois : il augmente l’épargne et baisse le capital à viser.
FAQ
Quel est le taux d’épargne moyen en France ?
Au deuxième trimestre 2026, il est de 17,2 % du revenu disponible des ménages, selon l’Insee. L’épargne financière, celle qui ne finance pas le logement, n’en représente que 8,5 %. Cette moyenne est tirée par les plus aisés : en 2017, le ménage du milieu épargnait moins de 10 % de ses revenus.
Combien épargner par mois avec un SMIC ?
Partez de ce qui est tenable plutôt que d’une règle : en 2017, les 20 % de ménages les plus modestes épargnaient moins de 3 % de leurs revenus. La priorité est l’épargne de précaution. Mettre 100 € de côté par mois, c’est déjà 6 000 € en cinq ans, soit plusieurs mois de charges en réserve.
Combien épargner par mois pour devenir riche ?
Tout dépend du capital visé et du temps dont vous disposez. Pour 600 000 €, qui permettent de retirer environ 2 000 € par mois selon la règle des 4 %, il faut épargner 1 479 € par mois pendant 20 ans, ou 736 € pendant 30 ans, avec un rendement réel de 5 %. Commencer tôt compte davantage que le montant.
Combien épargner pour la retraite ?
La méthode est la même : fixer un capital de complément, puis un horizon. Réunir 100 000 € en 30 ans demande 123 € par mois avec un rendement réel de 5 % ; en 20 ans, 246 €. Ce capital s’ajoute à la pension de retraite, qu’il complète sans la remplacer.
Faut-il épargner ou rembourser ses crédits d’abord ?
Constituez d’abord une petite épargne de précaution, pour ne pas devoir emprunter au premier imprévu. Remboursez ensuite en priorité les crédits à la consommation, dont le taux dépasse en général ce que rapporte un livret. Un crédit immobilier à taux bas n’a pas cette urgence : une épargne investie peut rapporter davantage que ce qu’il coûte.
Conclusion
Combien épargner par mois ? Ni forcément 17,2 %, ni forcément 20 % :
la moyenne nationale ne fixe pas votre norme, puisque le ménage du milieu épargne moins de 10 % ;
l’épargne de précaution passe avant tout le reste ;
ensuite, le montant se déduit de l’objectif et de l’horizon, et le temps allège l’effort plus que tout ;
le taux d’épargne reste le premier levier, bien avant le choix des placements.
Faites votre calcul avec le simulateur plus haut, puis fixez votre objectif de long terme avec mon article sur le capital pour devenir rentier.
Cet article est fourni à titre informatif et pédagogique ; il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
J'investis chaque mois depuis 2019 et je partage mes notes, mes erreurs et mes chiffres réels sur la route de l'indépendance financière. Mon parcours et ma méthode de vérification.
 Indépendance financière