Épargne de précaution : combien exactement, et à partir de quand c’est trop
Nicolas·Publié le 25 septembre 2026·mis à jour le 29 septembre 2026·15 min de lecture
i
Avis personnel, pas un conseil en investissement. Je partage ma propre expérience et mes chiffres réels. Les performances passées ne garantissent pas les performances futures. Faites vos propres recherches avant d'investir.
J’ai 10 000 € qui ne rapportent presque rien. Ils perdent même du pouvoir d’achat chaque année, et je le sais très bien. Je n’ai pourtant aucune intention d’y toucher.
C’est le rôle d’une épargne de précaution : elle ne sert pas à rapporter, elle sert à ne jamais vous obliger à vendre au mauvais moment. Le vrai sujet n’est donc pas de savoir s’il en faut une, mais combien exactement, et surtout à partir de quel montant elle commence à vous coûter cher.
Ici, pas de produit à vous vendre. On va calculer votre montant sur vos charges réelles, remplir vos livrets dans le bon ordre, et poser le seuil au-delà duquel votre argent travaille contre vous.
À quoi sert vraiment une épargne de précaution
Une épargne de précaution, ou épargne de sécurité, c’est une réserve disponible immédiatement, destinée aux imprévus. Une voiture à réparer, un mois sans revenu, une chaudière qui lâche en janvier. Sa fonction n’est pas de vous enrichir, mais d’absorber un choc sans vous forcer au découvert, au crédit à la consommation, ou à la revente de vos placements dans l’urgence.
La différence avec l’épargne de projet
Un projet a une date : un voyage l’été prochain, un apport dans trois ans. Vous savez quand vous aurez besoin de l’argent, donc vous pouvez adapter le support à cet horizon.
Un imprévu, par définition, n’a pas de date. C’est ce qui interdit de le placer sur un support bloqué, même pour un meilleur rendement. Ces deux poches doivent rester séparées, sinon la première finit par manger la seconde.
Les deux critères non négociables
Tout le reste de l’article découle de deux contraintes, et de deux seulement.
Disponible sous 48 heures. Un virement qui met trois semaines à arriver ne vous sert à rien le jour où votre voiture ne démarre plus.
Capital garanti. La valeur ne doit pas dépendre des marchés, sinon vous risquez de devoir retirer précisément au moment où votre placement a baissé.
Ces deux critères éliminent d’emblée la bourse, les SCPI et les comptes à terme. Ils cadrent aussi la question du montant.
Combien : 3 à 6 mois de charges, pas de salaire
La règle des 3 à 6 mois est partout, et elle est bonne. Le problème vient de ce qu’on multiplie par 3 ou par 6.
Pourquoi « mois de salaire » vous fait immobiliser des milliers d’euros pour rien
Beaucoup de sites écrivent « trois à six mois de salaire ». C’est une erreur, et elle est coûteuse.
Le jour où vos revenus s’arrêtent, vous ne devez pas remplacer votre salaire. Vous devez couvrir vos charges incompressibles, c’est-à-dire ce qui tombe quoi qu’il arrive. Or entre les deux, l’écart est énorme.
Prenons quelqu’un qui gagne 2 500 € net par mois et dont les charges incompressibles s’élèvent à 1 500 €.
Méthode de calcul
Montant obtenu
3 à 6 mois de salaire
7 500 à 15 000 €
3 à 6 mois de charges
4 500 à 9 000 €
Jusqu’à 6 000 € d’écart, pour la même personne et le même niveau de sécurité réel. Six mille euros immobilisés sur un livret qui ne suit même pas l’inflation, sans que cela protège de quoi que ce soit de plus.
Notez au passage qui écrit ces articles : très majoritairement des banques et des assureurs, dont le métier est de collecter des dépôts. Ils n’ont aucune raison de vous conseiller un montant plus bas.
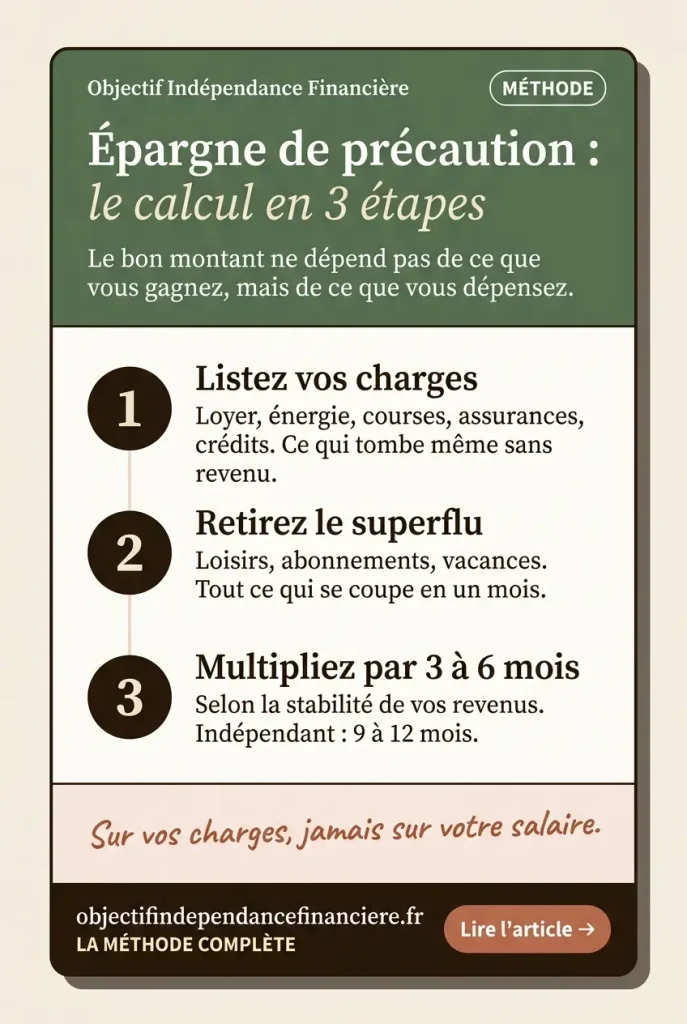
Le calcul en 3 étapes
1. Listez ce qui tombe même sans revenu. Loyer ou mensualité de crédit, énergie, eau, courses, assurances, transport pour chercher du travail, crédits en cours, pension alimentaire, frais de garde.
2. Retirez tout ce qui se coupe en un mois. Abonnements de loisirs, restaurants, vacances, achats non essentiels, salle de sport. Ce n’est pas votre budget habituel que vous calculez, c’est votre budget de survie.
3. Multipliez par le nombre de mois adapté à votre situation. Ce nombre n’est pas le même pour tout le monde, et c’est l’objet de la section suivante.
Le tableau à remplir
Poste
Montant mensuel
Logement (loyer ou crédit, charges)
Énergie, eau, internet, téléphone
Alimentation
Assurances (habitation, auto, santé)
Transport
Crédits en cours
Autres charges fixes (garde, pension)
Total des charges incompressibles
C’est ce total, et lui seul, qui sert de base au calcul.
Le bon nombre de mois selon votre situation
Le critère qui fait varier le curseur n’est pas votre niveau de revenu, c’est sa stabilité et le temps qu’il vous faudrait pour rebondir. Un fonctionnaire et un freelance n’ont pas besoin du même matelas, même à charges identiques.
Profil
Nombre de mois
Charges (exemple)
Montant cible
Pourquoi
Fonctionnaire, CDI en secteur stable
3 mois
1 500 €
4 500 €
Le revenu ne s’arrête quasiment jamais du jour au lendemain
CDI en secteur exposé, période d’essai
6 mois
1 500 €
9 000 €
Licenciement possible et délai de retour à l’emploi incertain
Couple, deux revenus indépendants
3 mois des charges du foyer
2 200 €
6 600 €
Il est rare que les deux revenus tombent en même temps
Indépendant, freelance, intermittent
9 à 12 mois
1 800 €
16 200 à 21 600 €
Revenus irréguliers et pas de droits au chômage classiques
Propriétaire de sa résidence principale
Ajouter une ligne travaux
+ 3 000 à 5 000 €
Chaudière, toiture, ravalement : la dépense est certaine, seule la date est inconnue
Le cas du couple est le seul où l’on peut légitimement descendre. Deux revenus qui ne dépendent pas du même employeur ni du même secteur constituent déjà une forme d’assurance. Une épargne de précaution commune de 3 mois de charges du foyer suffit largement dans ce cas.
Les trois facteurs qui déplacent le curseur
Vos droits au chômage. Ouverts et à quel niveau ? Une allocation qui couvre déjà 60 % de vos charges change tout le calcul.
Les personnes à votre charge. Des enfants rendent les charges plus rigides et le rebond moins rapide.
Votre capacité à réduire vos charges vite. Un locataire peut déménager ou prendre un colocataire. Un propriétaire avec un crédit en cours a beaucoup moins de marge.
Une fois le montant fixé, reste à savoir où le déposer. C’est là qu’on peut gagner de l’argent sans prendre le moindre risque.
Où placer son épargne de précaution : l’ordre qui rapporte le plus
Il ne s’agit pas de choisir un produit, mais de remplir vos livrets dans le bon ordre. Voici les chiffres à jour.
Support
Taux
Plafond
Disponibilité
Fiscalité
LEP
2,50 % net
10 000 €
Immédiate
Aucune
Livret A
1,70 % net
22 950 €
Immédiate
Aucune
LDDS
1,70 % net
12 000 €
Immédiate
Aucune
Fonds euros (assurance-vie)
~2,6 % brut
Aucun
Plusieurs jours à plusieurs semaines
17,2 % de prélèvements sociaux, plus impôt selon l’ancienneté
Livret bancaire non réglementé
Taux boosté temporaire
Variable
Immédiate
Flat tax à 31,4 %
Compte courant
0 %
Immédiate
Sans objet
Taux et plafonds vérifiés le 9 septembre 2026 auprès de service-public.gouv.fr. Le taux du Livret A et du LDDS s’applique du 1ᵉʳ août 2026 au 31 janvier 2027, celui du LEP depuis le 1ᵉʳ février 2026. Ces taux sont révisés deux fois par an : vérifiez-les avant toute décision.
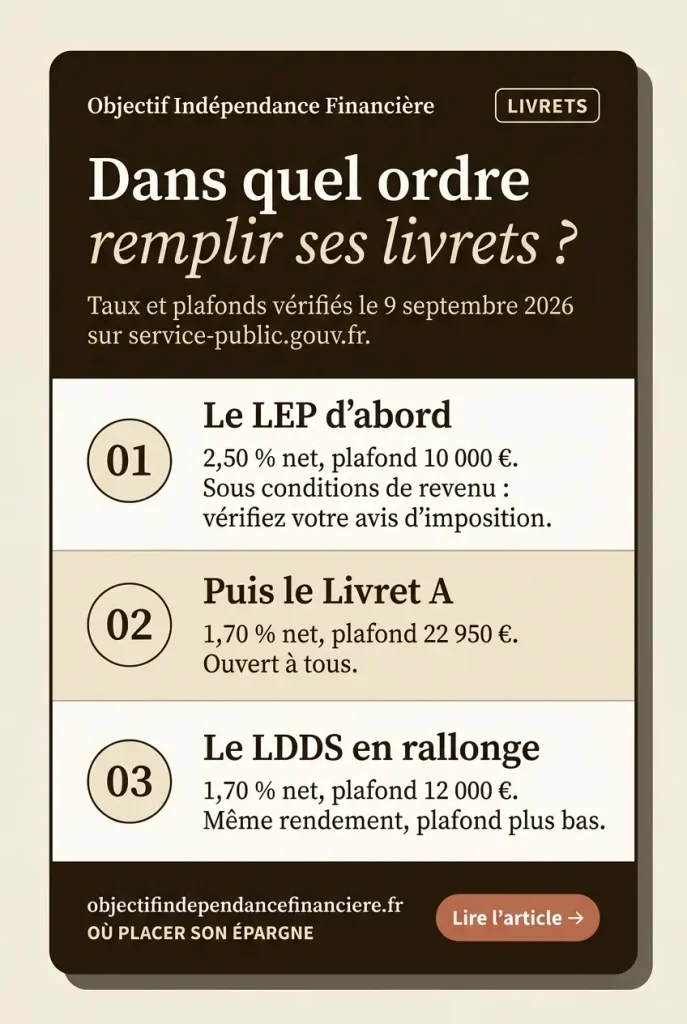
1. Le LEP d’abord, si vous y avez droit
Le Livret d’épargne populaire rapporte 2,50 % net, soit 0,8 point de plus que le Livret A, pour la même disponibilité et la même garantie. Sur 10 000 €, cela représente 80 € par an d’écart, sans aucune contrepartie.
Il est soumis à des conditions de revenu. En 2026, le revenu fiscal de référence ne doit pas dépasser 23 028 € pour une part en métropole. Le plafond de dépôt est de 10 000 €.
Beaucoup de gens y ont droit sans le savoir. On comptait 12,1 millions de LEP ouverts fin 2025 selon la Banque de France, un chiffre en forte hausse ces dernières années mais qui reste inférieur au nombre de foyers éligibles. Vérifiez votre avis d’imposition avant toute chose : c’est probablement le meilleur rendement garanti auquel vous ayez accès.
2. Livret A ou LDDS : lequel remplir en premier ?
C’est une question fréquente, et la réponse est plus simple qu’il n’y paraît : les deux rapportent exactement la même chose, 1,70 % net depuis le 1ᵉʳ août 2026. Aucun des deux n’est plus intéressant que l’autre en rendement.
Le seul critère qui les distingue est le plafond : 22 950 € pour le Livret A contre 12 000 € pour le LDDS. Si vous ne devez en remplir qu’un, prenez le Livret A. Le LDDS sert de rallonge une fois le premier plein, ce qui, pour une épargne de précaution, n’arrivera probablement jamais.
Un point rassurant au passage : LEP, Livret A et LDDS cumulés représentent 44 950 € de capacité. Aucune épargne de précaution raisonnable n’atteint ce montant. Vous n’aurez jamais besoin d’aller chercher ailleurs.
3. Ce qu’il faut éviter, et pourquoi
Le compte courant. Il ne rapporte rien, et surtout l’argent qui y dort finit par se dépenser tout seul. Une épargne de précaution doit être visible mais séparée.
Les comptes à terme. Le capital est bloqué, ou récupérable au prix d’une pénalité. C’est exactement l’inverse du besoin.
L’assurance-vie en fonds euros. Le rendement est meilleur, mais un rachat prend plusieurs jours, parfois plusieurs semaines. Pour de l’argent d’urgence, c’est disqualifiant. Si vous voulez comprendre à quoi elle sert vraiment, j’ai comparé les deux enveloppes dans PEA ou assurance-vie.
Les livrets bancaires non réglementés. Le taux affiché est presque toujours une promotion de quelques mois, après quoi il retombe très bas. Et les intérêts sont fiscalisés à 31,4 %, contre zéro pour les livrets réglementés.
Vos livrets sont maintenant remplis dans le bon ordre. Reste la question que personne ne pose.
Ce qu’elle vous coûte, et à partir de quand vous en avez trop
1,70 % contre 2,4 % d’inflation : la perte est garantie
Prenons 10 000 € sur un Livret A pendant un an. Ils rapportent 170 € d’intérêts. Sur la même période, l’inflation, mesurée à 2,4 % sur un an en août 2026 par l’INSEE, a retiré environ 240 € de pouvoir d’achat.
Résultat net : vous avez perdu 70 € en un an, sur un placement présenté comme sûr.
Ce n’est pas une raison de ne pas avoir d’épargne de précaution. C’est une prime d’assurance, et personne ne reproche à son assurance habitation de ne rien rapporter. Mais on ne s’assure pas dix fois pour le même sinistre, et c’est là que le raisonnement bascule.
Le coût d’opportunité, chiffré sur 10 ans
Le vrai coût n’est pas l’inflation, c’est ce que cet argent aurait pu devenir ailleurs.
Toujours avec 10 000 €, sur 10 ans :
Placement
Valeur au bout de 10 ans
Livret A à 1,7 %
11 836 €
Actions à 7 % par an (moyenne historique)
19 672 €
Près de 7 800 € d’écart sur une seule décennie, pour un seul billet de 10 000 €. Vous pouvez refaire ce calcul avec vos propres montants dans mon simulateur d’intérêts composés.
Cet écart justifie pleinement les premiers milliers d’euros de sécurité. Il condamne les suivants.
Le seuil : au-delà de 6 mois de charges
La règle est simple. Au-delà de 6 mois de charges incompressibles, sauf profil indépendant, l’argent supplémentaire ne vous protège plus, il vous coûte. Le risque est déjà couvert.
Deux exceptions légitimes, et deux seulement :
Un projet daté à moins de deux ans. Un apport, des travaux prévus, un changement de voiture. Ce n’est plus de l’épargne de précaution, c’est de l’épargne de projet, et elle a bien sa place sur un livret.
Une période de transition assumée. Changement de poste, création d’entreprise, déménagement à l’étranger. Le risque est temporairement plus élevé, le matelas monte, puis il redescend.
En dehors de ces deux cas, un Livret A à 30 000 € n’est pas de la prudence. C’est un placement par défaut.
Pourquoi je m’arrête à 10 000 €
Mon épargne de précaution cible est de 10 000 €, et j’en ai environ 11 000 € en pratique sur mon livret principal. Ce montant couvre largement plusieurs mois de mes charges, et je m’y tiens depuis 2024. Tout le reste est investi.
Je pourrais monter à 20 000 €. Je dormirais peut-être un peu mieux. Mais en reprenant le calcul ci-dessus, ces 10 000 € supplémentaires me coûteraient près de 7 800 € de manque à gagner sur dix ans, pour couvrir un risque que les 10 000 premiers couvrent déjà.
Que faire du surplus
Si votre calcul montre que vous avez trop, ne videz pas votre livret d’un coup. Fixez votre montant cible, puis dirigez les versements suivants ailleurs, et sortez progressivement l’excédent.
Le principe tient en une phrase : payez-vous en premier. Programmez un virement automatique vers votre livret le lendemain de votre salaire, pas à la fin du mois avec ce qui reste.
Ce qui reste à la fin du mois, c’est zéro. Toujours.
Le montant compte moins que l’automatisation. Un virement de 80 € qui part tous les mois sans y penser produit davantage qu’un versement de 400 € qu’on se promet de faire quand ce sera possible.
Combien de temps ça prend, en chiffres
Une épargne de précaution est un objectif fini. Il a une ligne d’arrivée, contrairement à l’investissement. Pour une cible de 6 000 € :
Versement mensuel
Durée
100 €
5 ans
200 €
2 ans et demi
300 €
1 an et 8 mois
500 €
1 an
Voir la durée écrite noir sur blanc change la perception de l’objectif. Ce n’est plus un horizon flou, c’est une échéance.
Faut-il investir en parallèle, ou attendre d’avoir fini ?
En règle générale, terminez d’abord. Investir sans filet de sécurité, c’est prendre le risque de devoir vendre en catastrophe au pire moment, ce qui transforme une baisse temporaire en perte définitive.
Une exception mérite d’être connue : si votre employeur abonde un plan d’épargne salariale, c’est-à-dire s’il ajoute de l’argent à vos versements, cet abondement représente un rendement immédiat que rien d’autre n’égale. Dans ce cas précis, versez le minimum nécessaire pour le capter, et construisez votre épargne de précaution en parallèle.
À retenir
Calculez sur vos charges incompressibles, jamais sur votre salaire. L’écart peut atteindre 6 000 € immobilisés pour rien.
Le bon nombre de mois dépend de la stabilité de votre revenu, pas de son niveau : 3 mois pour un CDI stable, 9 à 12 mois pour un indépendant.
Remplissez le LEP en premier si vous y êtes éligible : 2,50 % contre 1,70 %, sans aucune contrepartie.
Livret A ou LDDS, le rendement est identique. Seul le plafond les distingue.
Au-delà de 6 mois de charges, l’argent en trop vous coûte : environ 7 800 € de manque à gagner sur 10 ans pour 10 000 € qui dorment.
FAQ
Épargne de précaution : combien de mois de salaire faut-il ?
La question se pose presque toujours ainsi, mais la prémisse est fausse. Le calcul se fait sur les charges incompressibles, c’est-à-dire ce que vous payez même sans revenu, pas sur le salaire. Comptez 3 mois de ces charges pour un revenu stable, 6 mois pour un emploi exposé, 9 à 12 mois pour un indépendant. Pour 2 500 € net et 1 500 € de charges, l’écart entre les deux méthodes atteint 6 000 €.
Où placer son épargne de précaution en 2026 ?
Dans cet ordre : le LEP si vous êtes éligible, car il rapporte 2,50 % net dans la limite de 10 000 €, puis le Livret A à 1,70 % net et un plafond de 22 950 €, puis le LDDS au même taux si le Livret A est plein. Ces trois livrets sont disponibles immédiatement et exonérés d’impôt. Taux en vigueur au 9 septembre 2026, révisés deux fois par an.
Peut-on mettre son épargne de précaution en assurance-vie ?
Pas pour la totalité. Un fonds euros rapporte davantage qu’un livret, mais un rachat demande plusieurs jours et parfois plusieurs semaines, ce qui est incompatible avec un besoin urgent. L’assurance-vie peut éventuellement accueillir la part haute d’un matelas important, une fois les livrets réglementés remplis, jamais la réserve mobilisable en 48 heures.
Faut-il une épargne de précaution par personne ou pour le couple ?
Une réserve commune suffit dans la plupart des cas, calculée sur les charges du foyer et non sur celles de chacun. Deux revenus qui ne dépendent ni du même employeur ni du même secteur constituent déjà une protection, puisqu’il est rare qu’ils s’arrêtent en même temps. C’est le seul profil où descendre à 3 mois de charges se justifie pleinement.
Peut-on investir en bourse sans épargne de précaution constituée ?
Non, c’est le prérequis le plus important avant de commencer. Sans réserve disponible, le premier imprévu vous obligera à vendre au pire moment, puisque les coups durs personnels et les baisses de marché surviennent souvent dans les mêmes périodes. Vous transformeriez une baisse temporaire en perte définitive. Seule exception : un plan d’épargne salariale abondé par l’employeur.
Conclusion
Une épargne de précaution bien dimensionnée tient en cinq décisions : calculer sur vos charges et non sur votre salaire, ajuster le nombre de mois à la stabilité de votre revenu, remplir le LEP avant le Livret A, vous arrêter à 6 mois de charges, et automatiser le virement dès le jour de la paie.
Le reste est du confort qui se paie. Mes 10 000 € perdent du pouvoir d’achat chaque année et j’assume ce coût, parce qu’ils me permettent de laisser tout le reste investi sans jamais avoir à y toucher. C’est précisément à ça qu’ils servent.
Une fois ce socle en place, la suite est une autre histoire, et elle commence par investir en bourse quand on débute. Si vous voulez suivre la progression de mon propre parcours, chiffres à l’appui, tout est dans mon article sur l’indépendance financière, et la newsletter du dimanche raconte le reste.
Cet article est fourni à titre informatif et pédagogique ; il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
J'investis chaque mois depuis 2019 et je partage mes notes, mes erreurs et mes chiffres réels sur la route de l'indépendance financière. Mon parcours et ma méthode de vérification.
 Indépendance financière
