Accueil /
Indépendance financière /
Devenir rentier : combien faut-il vraiment ? 3 calculs, du plus prudent au plus réaliste
~ Indépendance financière
Devenir rentier : combien faut-il vraiment ? 3 calculs, du plus prudent au plus réaliste
Nicolas·Publié le 23 octobre 2026·mis à jour le 20 octobre 2026·15 min de lecture
i
Avis personnel, pas un conseil en investissement. Je partage ma propre expérience et mes chiffres réels. Les performances passées ne garantissent pas les performances futures. Faites vos propres recherches avant d'investir.
Pour vivre avec 2 000 € par mois sans travailler, combien faut-il ? Certains guides répondent 600 000 €, d’autres 800 000 €. Un troisième calcul, rarement fait, descend sous les 350 000 €. Aucun n’est faux : ils ne mesurent pas la même chose.
Devenir rentier peut vouloir dire ne jamais toucher à son capital, le consommer lentement, ou le dépenser jusqu’à la retraite. Chaque stratégie a son prix, et l’écart entre elles pèse plus lourd que le choix du placement.
Voici les trois calculs sur le même exemple, ce que l’impôt y change, ce que rapporte un capital de 100 000 € à 1 million, et combien d’appartements il faut, chiffres réels à l’appui. Un calculateur vous permet ensuite de faire le vôtre.
Être rentier, c’est quoi exactement ?
Un rentier est une personne qui vit des revenus de son patrimoine, sans avoir besoin de travailler. Ces revenus peuvent être des loyers, des dividendes, des intérêts, ou des retraits réguliers sur un capital investi.
Le mot recouvre deux réalités. Le rentier au sens strict ne touche jamais à son capital : il vit de ce que celui-ci rapporte, et le transmet intact. Le rentier au sens du mouvement FIRE accepte de le consommer lentement, à un rythme calculé pour durer.
Être rentier n’est ni un métier ni un statut juridique. Il n’y a aucune démarche à faire pour le devenir : vos revenus sont simplement imposés comme des revenus du capital. Et un loyer, même présenté comme passif, demande de la gestion, comme je l’explique dans mon article sur les revenus passifs.
Cette distinction n’a rien de théorique. Selon la définition que vous retenez, le capital à réunir fait plus que doubler.
Combien faut-il pour devenir rentier : 3 calculs, 3 capitaux
Prenons un exemple unique pour comparer les trois méthodes.
Les hypothèses de ce calcul
Dépenses visées : 2 000 € par mois, soit 24 000 € par an.
Rendement réel, c’est-à-dire après inflation : 3 % par an. C’est une hypothèse prudente pour un portefeuille diversifié, et le rendement moyen n’est jamais garanti.
Les montants sont avant impôts. Ce que l’impôt change vient juste après.
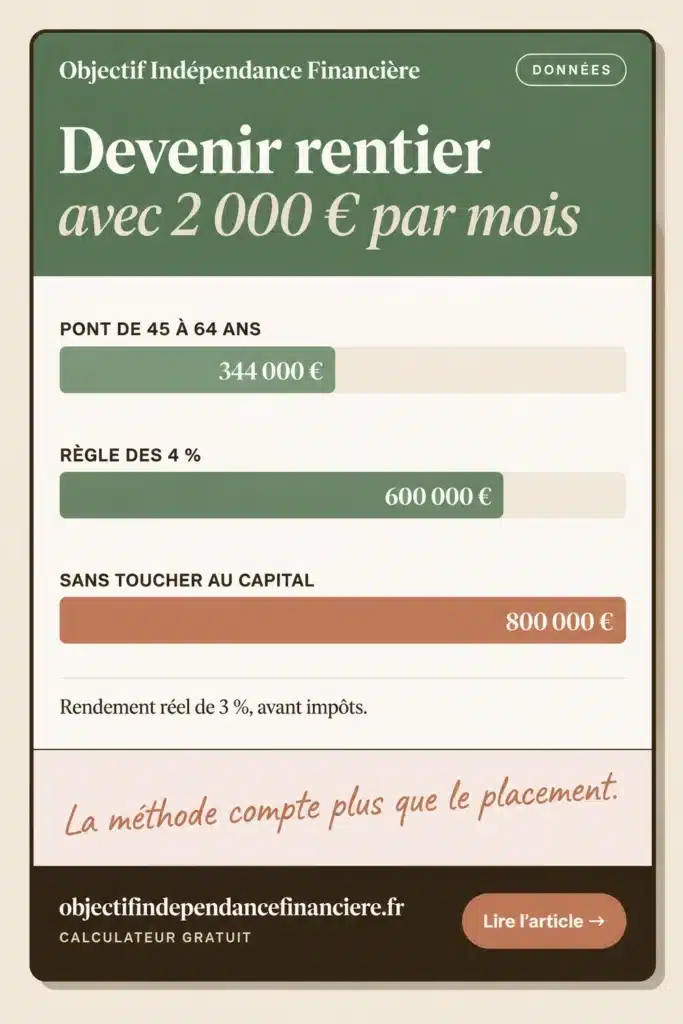
Vivre des revenus sans toucher au capital : 800 000 €
C’est le rentier au sens strict. Chaque année, vous ne retirez que ce que votre capital rapporte au-delà de l’inflation. Il garde ainsi sa valeur réelle, sans date de fin.
Capital = revenus annuels ÷ rendement réel
24 000 € ÷ 3 % = 800 000 €
C’est la méthode la plus chère, et la plus robuste. Le capital reste entier et se transmet. En contrepartie, vos revenus suivent les marchés : 3 % est une moyenne de long terme, pas un versement fixe. Les mauvaises années, il faut accepter de retirer moins pour ne pas entamer le capital.
La règle des 4 % : 600 000 €
La méthode la plus citée consiste à retirer 4 % de votre capital la première année, puis le même montant revalorisé de l’inflation chaque année suivante. Retirer 4 %, c’est détenir 25 fois ses dépenses annuelles.
24 000 € × 25 = 600 000 €
Cette règle vient d’une étude américaine de 1998, la Trinity Study. Ce rythme de retrait a tenu trente ans dans environ 95 % des périodes historiques testées ; dans les autres, le capital s’est épuisé avant terme. Pour un horizon plus long, beaucoup préfèrent 3,5 %, soit environ 686 000 €. J’en détaille les limites dans mon article sur les variantes du mouvement FIRE.
Le pont jusqu’à la retraite : 344 000 € à 45 ans
C’est le calcul que les guides oublient, et le plus français des trois. Vous cotisez à la retraite par répartition : une pension arrivera, même réduite. Votre capital n’a donc pas à durer toute votre vie, seulement jusqu’à l’âge légal, aujourd’hui 64 ans pour les générations nées à partir de 1969.
Le capital est alors consommé jusqu’au dernier euro. Le calcul est celui d’une annuité :
Capital = retrait annuel × [1 − (1 + r)⁻ⁿ] ÷ r, avec r le rendement réel et n le nombre d’années
Vous arrêtez de travailler à
Durée du pont
Capital nécessaire
45 ans
19 ans
344 000 €
50 ans
14 ans
271 000 €
55 ans
9 ans
187 000 €
À 5 % de rendement réel, l’hypothèse de mon article sur le mouvement FIRE, le pont depuis 45 ans descend à 290 000 €. J’ai gardé 3 % ici pour comparer les trois méthodes à rendement égal.
La contrepartie est sérieuse. Pendant ces années, vous ne cotisez plus : votre pension sera calculée sur moins de trimestres, avec une décote. Le pont suppose donc de garder une réserve au-delà de 64 ans, et de ne pas compter sur une pension complète.
Les trois calculs côte à côte
Méthode
Capital pour 2 000 € par mois
Ce qu’il reste à la fin
Principal risque
Sans toucher au capital (3 %)
800 000 €
Le capital entier
Des revenus qui varient avec les marchés
Règle des 4 %
600 000 €
Souvent une partie, parfois rien après 30 ans
Un krach dans les premières années de retrait
Pont de 45 à 64 ans (3 %)
344 000 €
Rien
Une pension réduite, sans marge après 64 ans
Entre la méthode la plus prudente et la plus économe, l’écart dépasse 450 000 €. Aucun choix de placement ne pèse autant.
Faites maintenant le calcul avec vos propres chiffres. Il se fait dans votre navigateur, sans inscription ni envoi de données.
Sans toucher au capital–
Avec votre taux de retrait–
Pont jusqu’à la pension–
Ces trois montants partent d’une hypothèse confortable : que chaque euro retiré vous reste. Ce n’est pas le cas.
Le capital net d’impôts, ce que les calculs oublient
Retirer 24 000 € ne veut pas dire toucher 24 000 €. Quand vous vendez des parts, l’impôt porte sur la part de gains contenue dans chaque retrait, et son taux dépend de l’enveloppe.
Prenons, comme dans mon article sur le mouvement FIRE, un retrait dont 60 % sont des gains. Pour toucher 24 000 € nets par an avec la règle des 4 % :
Enveloppe
Impôt sur les gains
Retrait brut nécessaire
Capital à viser
Calcul brut, sans impôt
0 %
24 000 €
600 000 €
PEA de plus de 5 ans
18,6 %
27 000 €
675 000 €
Compte-titres
31,4 %
29 600 €
739 000 €
Le même train de vie demande ainsi 139 000 € de capital en plus sur un compte-titres que dans le calcul brut. C’est davantage que de passer de la règle des 4 % à celle des 3,5 %. Le détail des retraits est dans la fiscalité du PEA, et le choix entre les deux enveloppes dans PEA ou compte-titres.
L’assurance-vie de plus de 8 ans se place entre les deux. Elle bat même le PEA tant que la part de gains retirée chaque année reste sous l’abattement de 4 600 € (9 200 € pour un couple), comme je le montre dans mon article sur l’assurance-vie en ETF.
Un dernier prélèvement guette le rentier : la taxe PUMa, une cotisation maladie qui vise les revenus du capital quand les revenus d’activité sont faibles. Les gains d’un PEA de plus de 5 ans n’y entrent pas. J’en donne les seuils 2026 dans la partie sur la taxe PUMa de mon article sur le mouvement FIRE.
Ces calculs partaient d’un objectif de revenu. On peut aussi prendre la question à l’envers.
Devenir rentier avec 100 000 €, 300 000 €, 500 000 € ou 1 million
Avec le capital que vous avez, ou celui que vous visez, combien pouvez-vous retirer chaque mois ? Mêmes hypothèses, montants avant impôts.
Capital
Sans toucher au capital (3 %)
Règle des 4 %
Pont de 45 à 64 ans (3 %)
100 000 €
250 €
333 €
582 €
200 000 €
500 €
667 €
1 164 €
300 000 €
750 €
1 000 €
1 745 €
500 000 €
1 250 €
1 667 €
2 909 €
1 000 000 €
2 500 €
3 333 €
5 818 €
Trois lectures s’en dégagent :
Avec 100 000 €, vous n’êtes pas rentier. Vous disposez d’un complément de 250 à 580 € par mois. C’est déjà une marge de sécurité, ou un temps partiel qui devient possible.
À partir de 500 000 €, le pont devient réaliste : environ 2 900 € par mois de 45 à 64 ans, ou environ 1 670 € avec la règle des 4 %.
Avec 1 million d’euros, vous êtes rentier au sens strict : 2 500 € par mois sans jamais toucher au capital, 3 333 € avec la règle des 4 %.
Le pont rapporte toujours le plus, parce qu’il vous reverse le capital lui-même en plus de ses intérêts. C’est aussi le seul qui ne laisse rien derrière lui.
Ces chiffres valent pour un capital placé en bourse. L’immobilier obéit à une autre arithmétique, et je peux la montrer avec un cas réel : le mien.
Combien d’appartements pour être rentier ? Mon cas réel
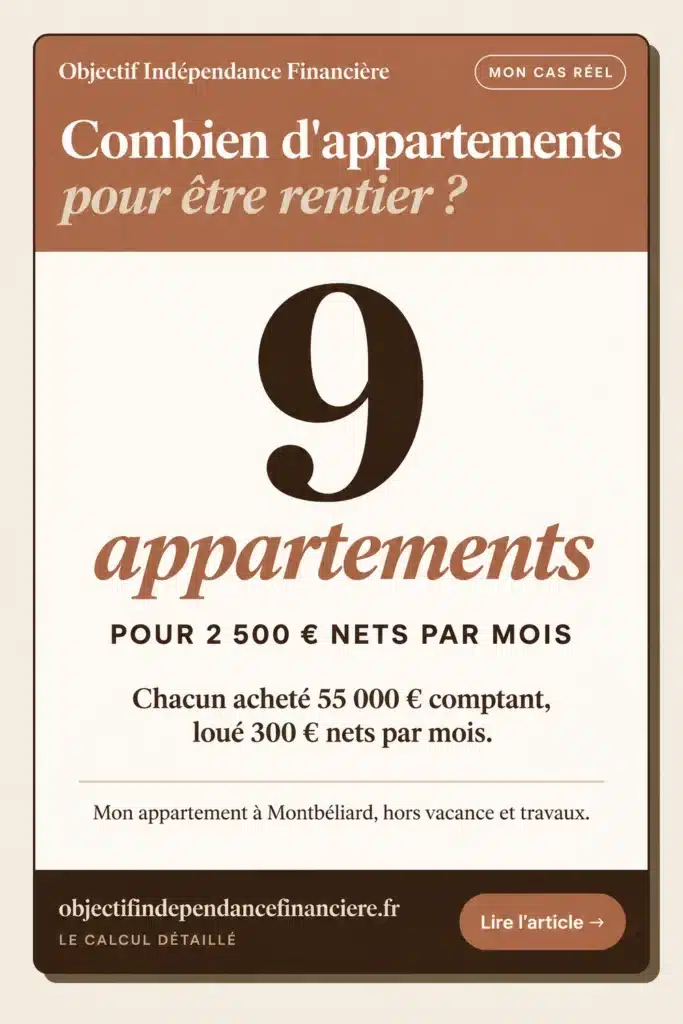
En 2024, j’ai acheté un appartement à Montbéliard pour 55 000 €, payés comptant, frais de notaire, travaux et ameublement compris. Je le loue meublé 550 € par mois, charges comprises. Après charges et impôts, il me reste environ 300 € nets par mois.
C’est un rendement net d’environ 6,5 % par an, sur un capital que je ne consomme pas. À partir de là, le calcul est simple :
Revenu net visé
Appartements nécessaires
Capital, payé comptant
2 000 € par mois
7
385 000 €
2 500 € par mois (mon objectif)
8 à 9
460 000 à 495 000 €
C’est nettement moins qu’en bourse, où 2 000 € par mois demandent 600 000 € avec la règle des 4 % et 800 000 € sans toucher au capital. Sur le papier, l’immobilier comptant fait de vous un rentier au sens strict avec deux fois moins de capital.
Le revers existe, et je préfère le chiffrer que le taire :
Ce n’est pas passif. Il faut trouver les locataires, gérer les départs, les réparations et la déclaration du meublé.
La vacance et les travaux ne sont pas dans mes 300 €. Un mois sans locataire efface près de deux mois de revenu net.
Le rendement vient de la ville. À Montbéliard, le loyer suit beaucoup moins le prix d’achat qu’ailleurs : le même appartement acheté 120 000 € en Alsace se louerait environ 700 €. Ce rendement ne se retrouve pas dans les grandes villes.
Neuf appartements dans une ville peu demandée, c’est un risque concentré sur un seul marché, et une revente potentiellement lente.
Le crédit permet de démarrer sans 55 000 €, mais les mensualités absorbent une grande partie du loyer. Le revenu net arrive surtout une fois le prêt remboursé.
Côté impôts, la location nue fait partie des revenus restés à 17,2 % de prélèvements sociaux en 2026 ; les loyers meublés suivent le taux général de 18,6 %, d’après Service-Public.
Mon appartement couvre aujourd’hui 12 % de mes 2 500 € cibles. Le reste de mon plan, avec la bourse et l’entrepreneuriat, est dans mon parcours vers l’indépendance financière.
Qu’il soit en bourse ou en immobilier, un capital ne suffit pas : encore faut-il savoir le dépenser.
Vivre de son capital sans le vider
Choisir sa méthode ne suffit pas. Il faut ensuite retirer, mois après mois, sans abîmer le capital. Quatre règles protègent la plupart des plans.
Garder deux ans de dépenses hors des actions
Le plus grand danger pour un nouveau rentier est un krach dans ses premières années de retrait. Vendre des actions après une baisse de 30 % pour payer son loyer ampute durablement le capital : c’est le risque de séquence.
La parade consiste à garder environ deux ans de dépenses sur des placements sans risque, livrets ou fonds euros, et à y puiser les mauvaises années. Les actions ont alors le temps de remonter avant que vous ayez à les vendre.
Retirer moins quand les marchés baissent
Un retrait fixe est le plus confortable, mais le plus fragile. Accepter de réduire ses retraits après une mauvaise année, quitte à rattraper ensuite, est l’assurance la moins chère contre l’épuisement du capital. C’est aussi ce qui rapproche la règle des 4 % de la rente sans date de fin.
Dividendes ou ventes de parts : moins important qu’on le croit
Beaucoup pensent qu’il faut des ETF distribuants pour vivre de ses rentes. Ce n’est pas nécessaire : vendre chaque mois quelques parts d’un ETF capitalisant produit le même revenu.
Dans un PEA, les deux versions sont traitées de la même façon : rien n’est imposé tant que l’argent reste dans l’enveloppe. Sur un compte-titres, en revanche, chaque dividende est taxé à 31,4 % l’année où il tombe, que vous en ayez besoin ou non. Une vente de parts, elle, ne taxe que la part de gains du montant vendu.
Le distribuant garde un avantage psychologique : un revenu qui arrive seul, sans décision à prendre. Je compare les deux dans ETF capitalisant ou distribuant.
Dans quel ordre puiser dans ses enveloppes
Il n’existe pas d’ordre universel. Le repère le plus simple : à chaque retrait, puiser là où l’impôt est le plus faible cette année-là. Sous l’abattement annuel, l’assurance-vie de plus de 8 ans l’emporte souvent. Au-delà, c’est le PEA de plus de 5 ans, dont les gains échappent en plus à la taxe PUMa.
Tout cela suppose d’avoir déjà le capital. Reste la question que se posent la plupart des lecteurs : et quand on part de zéro ?
Comment devenir rentier en partant de rien
Partir de rien, c’est la situation de la plupart d’entre nous. Le chemin est le même pour tout le monde : épargner chaque mois, investir, et laisser le temps faire son travail. Seule la durée change.
Voici le temps nécessaire pour atteindre 300 000 € ou 600 000 €, en investissant chaque mois avec un rendement réel de 5 % :
Épargne mensuelle
Pour 300 000 €
Pour 600 000 €
300 €
33 ans
45 ans
500 €
25 ans
36 ans
1 000 €
16 ans
25 ans
1 500 €
12 ans
20 ans
2 000 €
10 ans
16 ans
Pourquoi 5 % ici et 3 % plus haut ? Pendant la phase d’épargne, vous pouvez rester investi en actions et traverser les baisses sans rien vendre. Une fois rentier, vous retirez de l’argent chaque mois, et la prudence s’impose.
La lecture est honnête, sans être désespérante. Avec un SMIC, 300 € par mois représentent déjà environ un cinquième du salaire net, et 600 000 € restent hors de portée en une carrière. En revanche, 300 000 € réunis en 33 ans financent un complément de 750 à 1 000 € par mois, ou un pont de quelques années. Le Barista FIRE, qui garde une activité à temps partiel, est souvent la forme de rente la plus accessible avec un revenu modeste.
Les étapes, elles, ne changent pas avec le revenu :
Calculez vos dépenses réelles, à partir de vos relevés bancaires, puis votre capital cible avec le calculateur plus haut.
Augmentez votre taux d’épargne à chaque hausse de revenu. C’est lui, bien plus que le rendement, qui fixe la date d’arrivée.
Laissez faire le temps. Les dernières années rapportent le plus : c’est tout l’effet des intérêts composés.
Combien épargner chaque mois, précisément, selon votre âge et votre objectif ? Ce sera le sujet d’un prochain article.
À retenir
Trois méthodes, trois capitaux pour 2 000 € par mois : 800 000 € sans toucher au capital, 600 000 € avec la règle des 4 %, 344 000 € pour un pont de 45 à 64 ans.
L’impôt change la cible : pour 24 000 € nets avec la règle des 4 %, comptez 675 000 € en PEA et 739 000 € en compte-titres.
Avec 1 million d’euros, vous êtes rentier au sens strict : 2 500 € par mois sans entamer le capital.
En immobilier comptant, 7 appartements comme le mien suffisent pour 2 000 € par mois, au prix d’une vraie gestion.
En partant de rien, 1 000 € par mois mènent à 300 000 € en 16 ans et à 600 000 € en 25 ans, à 5 % de rendement réel.
FAQ
Quel capital pour devenir rentier à 50 ans ?
Pour 2 000 € par mois, il faut environ 271 000 € si le capital sert de pont jusqu’à 64 ans et se consomme entièrement, avec un rendement réel de 3 %. Pour un capital censé durer au-delà, comptez 600 000 € avec la règle des 4 %, ou 800 000 € pour ne jamais y toucher. Ces montants sont avant impôts, et le pont suppose d’accepter une pension réduite.
Peut-on être rentier avec 1 million d’euros ?
Oui. Un million d’euros rapporte environ 2 500 € par mois sans toucher au capital, avec un rendement réel de 3 %, et environ 3 333 € par mois avec la règle des 4 %. Ces montants sont avant impôts : selon l’enveloppe, comptez 10 à 20 % de moins une fois les prélèvements payés.
Combien d’appartements faut-il pour être rentier ?
Avec un appartement acheté 55 000 € comptant et rapportant 300 € nets par mois, comme le mien à Montbéliard, il en faut 7 pour 2 000 € par mois, soit 385 000 € de capital. Ce rendement de 6,5 % net est propre aux villes où les prix sont bas : dans une grande ville, le même revenu demande beaucoup plus de capital. Il ne tient pas compte non plus de la vacance locative ni des travaux.
Rentier, est-ce un statut ou un métier ?
Ni l’un ni l’autre. Être rentier ne demande aucune démarche ni aucun statut : vos revenus sont imposés comme des revenus du capital, loyers, dividendes ou plus-values, selon leur nature. Vous restez couvert par l’assurance maladie au titre de votre résidence en France, mais vous ne cotisez plus automatiquement pour votre retraite.
Un rentier cotise-t-il pour sa retraite ?
Pas automatiquement, puisqu’il n’a plus de revenu d’activité. Une personne qui cesse d’être affiliée à l’assurance vieillesse obligatoire peut toutefois adhérer à l’assurance volontaire vieillesse, d’après la fiche de l’Assurance retraite. Les cotisations sont alors calculées sur 50 à 100 % du plafond de la Sécurité sociale, selon les revenus des six derniers mois. Les conditions et délais de demande se vérifient auprès de l’Assurance retraite avant de quitter son emploi.
Conclusion
Devenir rentier ne se résume pas à un chiffre. Retenez quatre choses :
Le choix de la méthode fait plus que doubler le capital : de 344 000 € à 800 000 € pour 2 000 € par mois.
L’enveloppe compte presque autant : un compte-titres demande 139 000 € de plus que le calcul brut.
L’immobilier comptant demande moins de capital, mais du travail et une ville choisie avec soin.
Partir de rien demande surtout du temps, et un taux d’épargne tenu dans la durée.
Commencez par le calculateur plus haut, avec vos dépenses réelles : c’est le chiffre qui donne un cap à tout le reste. Et pour suivre la façon dont j’applique ces calculs à mon propre plan, la lettre du dimanche raconte la suite.
Cet article est fourni à titre informatif et pédagogique ; il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
J'investis chaque mois depuis 2019 et je partage mes notes, mes erreurs et mes chiffres réels sur la route de l'indépendance financière. Mon parcours et ma méthode de vérification.
 Indépendance financière