Mouvement FIRE : les 5 variantes chiffrées, et celle qui marche vraiment en France
Nicolas·Publié le 9 octobre 2026·mis à jour le 30 octobre 2026·15 min de lecture
i
Avis personnel, pas un conseil en investissement. Je partage ma propre expérience et mes chiffres réels. Les performances passées ne garantissent pas les performances futures. Faites vos propres recherches avant d'investir.
Pour vivre avec 2 500 € par mois sans travailler, le mouvement FIRE fixe la barre à 750 000 € de capital. C’est le chiffre que tout le monde retient, et celui qui décourage la plupart des gens.
Il existe pourtant une variante qui permet d’arrêter d’épargner avec 143 000 € investis à 30 ans. Une autre divise l’objectif presque par deux en gardant un mi-temps. Le FIRE n’est pas un chiffre unique : ce sont cinq stratégies, avec cinq niveaux d’effort.
Voici ces cinq variantes, calculées sur le même exemple, puis ce que le système français change à l’équation. Sur un point décisif, il la rend plus facile qu’aux États-Unis.
Le mouvement FIRE en 3 minutes
FIRE signifie Financial Independence, Retire Early : indépendance financière, retraite anticipée. L’idée remonte au livre Your Money or Your Life de Vicki Robin et Joe Dominguez, publié en 1992. Elle s’est popularisée dans les années 2010 avec le blog américain Mr Money Mustache, puis a gagné l’Europe.
La méthode FIRE repose sur trois leviers, toujours les mêmes :
réduire ses dépenses à ce qui compte vraiment ;
épargner une part élevée de ses revenus, souvent 40 % ou plus ;
investir cette épargne en actions, sur le long terme, jusqu’à ce que le capital suffise à couvrir ses dépenses.
Un malentendu mérite d’être levé tout de suite. Dans le FIRE, « retraite » ne veut pas dire ne plus rien faire. Cela veut dire ne plus être obligé de travailler pour vivre. La plupart des gens qui atteignent leur objectif continuent une activité, mais choisie.
Tout le calcul du mouvement FIRE part d’une formule : vos dépenses annuelles multipliées par 25. Le résultat s’appelle le FIRE number, ou montant FI.
2 500 € × 12 mois × 25 = 750 000 €
Ce facteur 25 vient de la règle des 4 %. Retirer 4 % de son capital chaque année, c’est avoir 25 fois ses dépenses. Cette règle est tirée de la Trinity Study, une étude américaine de 1998 : un retrait de 4 %, indexé sur l’inflation, a tenu trente ans dans environ 95 % des périodes historiques testées.
Notez que le calcul part de vos dépenses, pas de vos revenus. C’est pour cela que réduire ses dépenses agit deux fois : vous épargnez plus, et votre objectif baisse.
Ce facteur 25 n’est qu’une des façons de calculer. Vivre sans jamais toucher au capital, ou le consommer jusqu’à la retraite, donne des montants très différents : je compare les trois dans combien faut-il pour devenir rentier.
Le taux d’épargne décide de la date
Le deuxième chiffre est votre taux d’épargne : la part de vos revenus que vous mettez de côté. C’est lui qui fixe la durée du trajet, bien plus que le choix du placement.
En partant de zéro, avec un rendement de 5 % par an après inflation :
Taux d’épargne
Années pour atteindre l’indépendance financière
10 %
52 ans
25 %
32 ans
40 %
22 ans
50 %
17 ans
70 %
9 ans
Passer de 25 % à 50 % ne fait pas gagner quelques années : cela divise presque la durée par deux. Et la différence ne vient pas du rendement, identique sur toutes les lignes. Elle vient de l’effort d’épargne, et de la baisse de l’objectif qu’il entraîne.
Le taux de retrait : 4 %, ou plutôt 3,5 % ?
La règle des 4 % a été testée sur trente ans. Un FIRE qui s’arrête à 40 ans a besoin d’un capital qui tienne cinquante ans. Sur cet horizon, beaucoup préfèrent viser 3,5 %, soit environ 28,5 fois leurs dépenses : 855 000 € au lieu de 750 000 € pour 2 500 € par mois.
C’est une marge de sécurité raisonnable. Nous verrons plus bas qu’en France, l’horizon est souvent bien plus court que cinquante ans, ce qui change le calcul.
Les 5 variantes du FIRE, chiffrées sur le même exemple
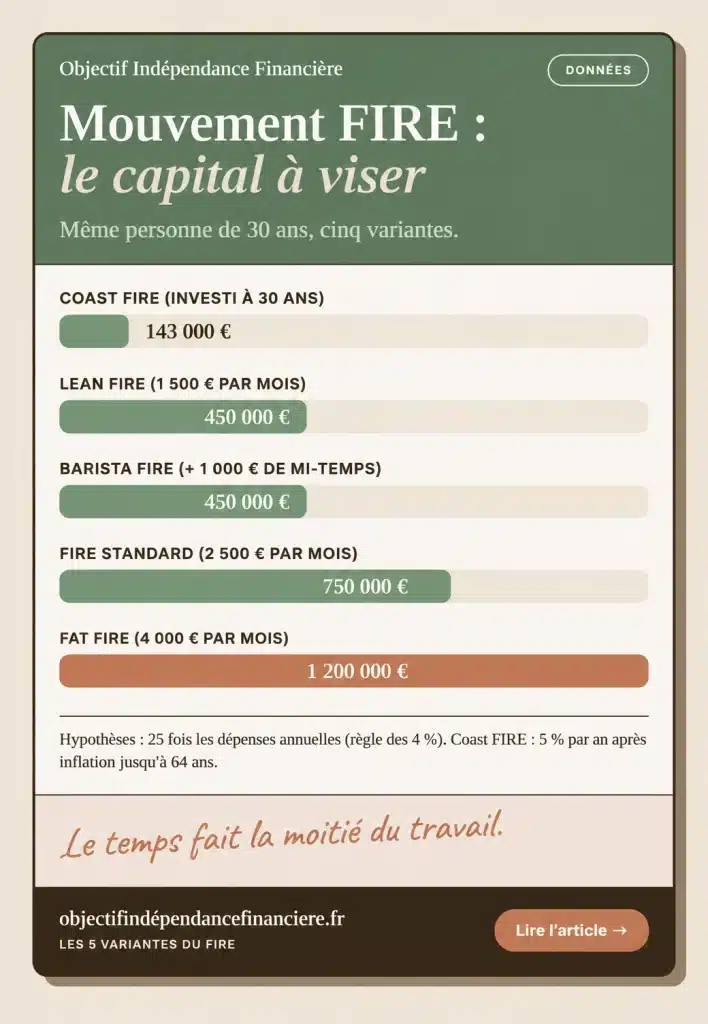
Prenons une même personne de 30 ans. Ce qui change d’une variante à l’autre, c’est le train de vie visé et la place laissée au travail.
Lean FIRE : 1 500 € par mois, 450 000 €
Le Lean FIRE vise l’indépendance avec un budget serré. À 1 500 € par mois, le FIRE number tombe à 450 000 €.
C’est la variante la plus rapide à atteindre, et la plus fragile. Un budget minimal laisse peu de marge face à un imprévu : une réparation de voiture, un problème de santé, un enfant. Elle convient à ceux qui vivent déjà simplement et qui n’ont aucune envie de dépenser plus.
FIRE « standard » : 2 500 € par mois, 750 000 €
Le FIRE standard vise un train de vie confortable sans être luxueux. À 2 500 € par mois, l’objectif est de 750 000 €. C’est la variante de référence, celle que décrivent la plupart des guides.
Fat FIRE : 4 000 € par mois, 1,2 million
Le Fat FIRE garde un train de vie élevé : voyages, logement spacieux, aucune privation. À 4 000 € par mois, il faut 1,2 million d’euros.
Il demande en général des revenus importants, ou beaucoup de temps. Son avantage : une marge confortable si les marchés déçoivent, puisque vous pouvez réduire vos dépenses sans toucher à l’essentiel.
Barista FIRE : un mi-temps et 450 000 €
Le Barista FIRE tient son nom des employés de café américains qui gardent un emploi pour la couverture santé. Le principe : vous quittez votre emploi à temps plein, mais une activité à temps partiel continue de couvrir une partie de vos dépenses.
Si un mi-temps vous rapporte 1 000 € par mois, votre capital n’a plus à couvrir que 1 500 € sur les 2 500 € de dépenses. L’objectif descend à 450 000 €, le même que le Lean FIRE, mais avec le train de vie du FIRE standard.
C’est souvent la variante la plus réaliste, et nous verrons qu’en France elle a un avantage fiscal supplémentaire. Le revenu d’activité peut d’ailleurs venir d’une activité à vous plutôt que d’un employeur, comme les revenus passifs que certains construisent en parallèle.
Coast FIRE : 143 000 € à 30 ans, puis laisser faire le temps
Le Coast FIRE est la variante la moins connue, et peut-être la plus intéressante. Le principe : investir assez tôt pour que le capital atteigne seul le FIRE number à l’âge de la retraite, sans plus aucun versement.
La formule, celle qu’utilise n’importe quel coast FIRE calculator :
Capital Coast = FIRE number ÷ (1 + rendement)^(nombre d’années)
Pour atteindre 750 000 € à 64 ans avec 5 % par an après inflation, il faut :
Âge aujourd’hui
Capital Coast à avoir investi
25 ans
111 900 €
30 ans
142 800 €
35 ans
182 200 €
40 ans
232 600 €
Une fois ce capital constitué, vous pouvez arrêter d’épargner pour la retraite. Votre travail ne sert plus qu’à couvrir vos dépenses courantes. Vous pouvez alors passer à temps partiel, changer de métier pour un emploi moins payé mais plus intéressant, ou prendre une année sabbatique. C’est la démonstration la plus concrète de la puissance des intérêts composés : l’argent investi tôt fait l’essentiel du travail.
Les 5 variantes en un tableau
Variante
Dépenses couvertes par le capital
Capital cible
Principal risque
Coast FIRE
0 € aujourd’hui, 2 500 € à 64 ans
142 800 € à 30 ans
Une décennie boursière médiocre retarde l’objectif
Lean FIRE
1 500 €
450 000 €
Aucune marge face aux imprévus
Barista FIRE
1 500 € (1 000 € de revenu partiel)
450 000 €
Dépendance à l’activité partielle
FIRE standard
2 500 €
750 000 €
Durée d’épargne longue
Fat FIRE
4 000 €
1 200 000 €
Objectif hors de portée sans hauts revenus
Le mouvement FIRE en France : ce qui change vraiment
Le mouvement FIRE est né aux États-Unis, et la plupart de ses calculs y sont restés. Appliqué en France, il change sur quatre points.
La retraite par répartition : un pont, pas une traversée
Un FIRE américain doit souvent tenir seul jusqu’à la fin de sa vie. En France, vous cotisez à la retraite par répartition, et une pension arrivera, même réduite. Le capital n’a donc pas à durer cinquante ans : il sert de pont jusqu’à l’âge légal.
L’âge légal est de 64 ans pour les générations nées à partir de 1969, selon la législation actuelle. La réforme de 2023 est suspendue jusqu’à fin 2027 pour les générations 1964 à 1968, comme le détaille Service-Public. Rien ne garantit que ce calendrier tiendra dans trente ans, dans un sens comme dans l’autre.
L’écart de capital est considérable. Financer 30 000 € par an de 45 à 64 ans, soit 19 ans, demande environ 362 000 € si le capital est entièrement consommé, contre 750 000 € pour un capital censé durer indéfiniment.
La contrepartie est réelle : pendant vos années FIRE, vous ne cotisez plus. Votre pension sera calculée sur moins de trimestres, avec une décote. Il faut donc garder une réserve au-delà de 64 ans, et ne pas compter sur une pension complète.
La fiscalité des retraits dépend de l’enveloppe
Retirer 4 % par an ne veut pas dire toucher 4 % net. Sur la part de gains contenue dans chaque retrait, l’impôt dépend de l’enveloppe :
PEA de plus de 5 ans : 18,6 % de prélèvements sociaux, sans impôt sur le revenu ;
compte-titres : 31,4 % de flat tax ;
assurance-vie de plus de 8 ans : un abattement annuel sur les gains, puis une fiscalité réduite.
Sur un retrait de 30 000 € d’un PEA dont 60 % sont des gains, la note est d’environ 3 350 €. C’est à prévoir dans le calcul. Le détail est dans mon article sur la fiscalité du PEA, et le choix des enveloppes dans PEA ou compte-titres.
La taxe PUMa, l’impôt que les FIRE découvrent trop tard
C’est le piège le moins connu du mouvement FIRE en France. La cotisation subsidiaire maladie, dite « taxe PUMa », vise précisément les rentiers : ceux qui vivent de leur patrimoine sans revenus d’activité.
En 2026, elle s’applique si vos revenus d’activité sont inférieurs à 9 612 € par an et vos revenus du capital supérieurs à 24 030 €. Elle représente 6,5 % de la part de vos revenus du capital au-delà de 24 030 €. L’Urssaf l’appelle chaque année en novembre, sur les revenus de l’année précédente.
Deux précisions changent tout. D’abord, les gains d’un PEA de plus de cinq ans, exonérés d’impôt sur le revenu, n’entrent pas dans son calcul. Ensuite, un revenu d’activité suffisant vous fait sortir de son champ. C’est un argument de plus pour le PEA, et pour le Barista FIRE.
L’assurance maladie, l’avantage que les Américains n’ont pas
Aux États-Unis, l’assurance santé est souvent le premier poste de dépense d’un FIRE, et l’une des raisons d’être du Barista FIRE. En France, la protection universelle maladie couvre tous les résidents, qu’ils travaillent ou non. C’est un poste de moins à financer, et un risque de moins à provisionner.
Au final, le système français rend deux variantes nettement plus accessibles qu’aux États-Unis : le Coast FIRE, parce qu’une pension arrive à 64 ans, et le Barista FIRE, parce qu’un revenu d’activité évite la taxe PUMa.
Les critiques du FIRE, et celles qui sont justes
Le mouvement FIRE a ses détracteurs. Certaines critiques visent juste, d’autres moins.
« Il faut vivre comme un moine. » En partie juste pour le Lean FIRE, qui se confond parfois avec le frugalisme, un mode de vie centré sur la réduction des dépenses. Mais le FIRE standard et le Barista FIRE n’exigent pas de privation extrême. Ils exigent de savoir ce que l’on dépense, et pourquoi.
« La règle des 4 % ne tient pas cinquante ans. » Juste. D’où la marge à 3,5 %, et surtout l’horizon plus court permis par la retraite française.
« Un krach au début de la retraite peut tout faire dérailler. » Juste, et c’est le risque le plus sérieux. On l’appelle le risque de séquence : une baisse de 30 % dans les premières années de retrait abîme durablement le capital. La parade : garder deux ans de dépenses hors des actions, et réduire ses retraits les mauvaises années.
« On s’ennuie, on perd son identité. » Plus juste qu’on ne le croit. Beaucoup de FIRE reprennent une activité après un an ou deux. C’est une raison de plus de voir le FIRE comme le droit de choisir son travail, pas comme l’arrêt de tout travail.
« Impossible avec des enfants. » Exagéré. Les dépenses sont plus élevées et le trajet plus long, mais le calcul reste le même. Il faut simplement l’appliquer à un budget familial réel.
Ma variante, et pourquoi
Mes chiffres sont publics depuis mon article pilier. Je vise 2 500 € par mois, soit un FIRE number de 750 000 €, et j’en ai constitué environ 17 %.
Sur le papier, c’est un FIRE standard. Dans les faits, l’entrepreneuriat est l’un de mes trois piliers, aux côtés de la bourse et de l’immobilier locatif. Mon objectif n’a jamais été de ne plus rien faire, mais que l’argent que je gagne vienne de ce que je produis, puis de mes investissements.
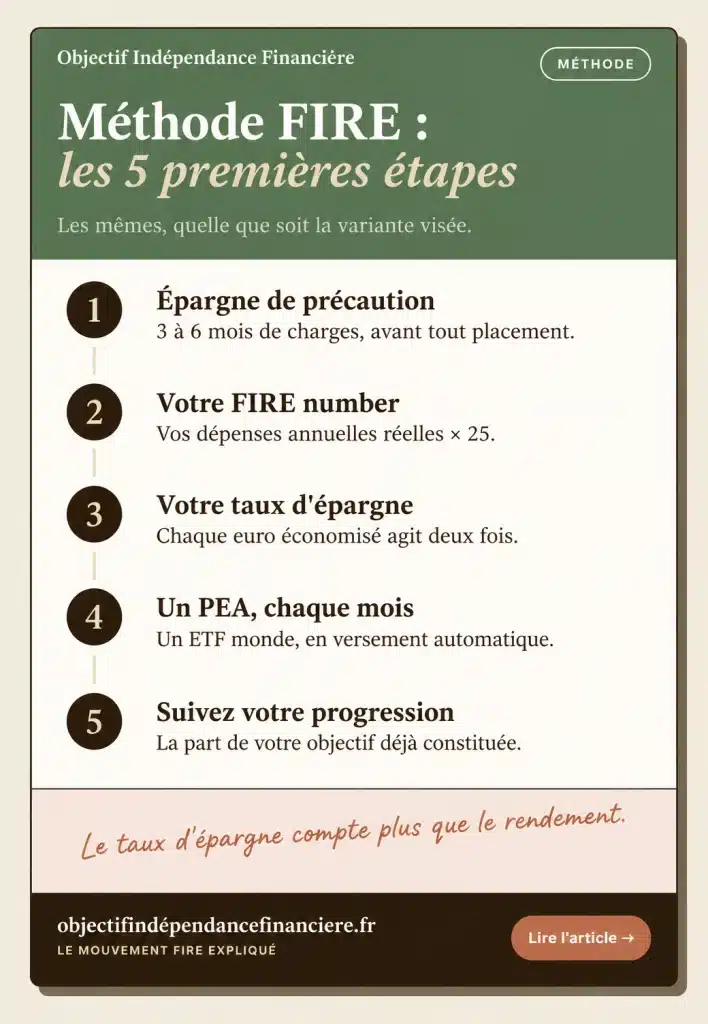
Quelle que soit la variante visée, les premières étapes sont les mêmes.
Constituer votre épargne de précaution. Trois à six mois de charges disponibles, avant d’investir le premier euro. Tout est expliqué dans mon article sur l’épargne de précaution.
Calculer votre FIRE number. Vos dépenses annuelles réelles, multipliées par 25. Pas celles que vous imaginez, celles de vos relevés bancaires.
Augmenter votre taux d’épargne. C’est le levier le plus puissant, on l’a vu plus haut. Chaque euro de dépense en moins agit deux fois.
Investir chaque mois dans un PEA. Un ETF monde éligible suffit pour commencer, avec un versement automatique : investir chaque mois évite de chercher le bon moment.
Suivre votre progression. Le pourcentage de votre FIRE number déjà constitué, et le moment où vos revenus du patrimoine couvriront vos dépenses.
À retenir
Le FIRE number vaut 25 fois vos dépenses annuelles : 750 000 € pour 2 500 € par mois.
Le taux d’épargne décide de la date : 17 ans à 50 %, 32 ans à 25 %, à rendement identique.
Cinq variantes, cinq objectifs : de 143 000 € à 30 ans pour le Coast FIRE à 1,2 million pour le Fat FIRE.
En France, le capital sert de pont jusqu’à la retraite : 362 000 € suffisent à financer 30 000 € par an de 45 à 64 ans.
Anticipez la taxe PUMa : 6,5 % au-delà de 24 030 € de revenus du capital, sauf gains d’un PEA et revenu d’activité suffisant.
FAQ
Combien faut-il pour atteindre le FIRE ?
Il faut 25 fois vos dépenses annuelles, selon la règle des 4 %. Pour 2 000 € de dépenses par mois, cela représente 600 000 € ; pour 2 500 €, 750 000 €. Avec une marge de sécurité à 3,5 %, comptez plutôt 28,5 fois vos dépenses. En France, la perspective d’une pension à l’âge légal permet de viser moins si vous acceptez de consommer une partie du capital.
Quelle différence entre Coast FIRE et Barista FIRE ?
Le Coast FIRE consiste à avoir investi assez tôt pour que le capital atteigne seul son objectif à la retraite : vous continuez à travailler, mais uniquement pour vos dépenses courantes. Le Barista FIRE consiste à quitter son emploi à temps plein en gardant une activité partielle, qui couvre une partie des dépenses pendant que le capital couvre le reste. Le premier joue sur le temps, le second sur le revenu.
Le FIRE est-il possible avec un salaire moyen ?
Oui, mais le trajet est plus long et le taux d’épargne plus difficile à tenir. Le taux d’épargne compte plus que le niveau de revenu : épargner 40 % d’un salaire moyen mène à l’indépendance en 22 ans environ, à rendement de 5 % après inflation. Le Coast FIRE et le Barista FIRE sont les variantes les plus accessibles avec un revenu moyen.
La règle des 4 % fonctionne-t-elle en France ?
Elle a été établie sur des données américaines et sur trente ans. Pour une retraite anticipée de plus longue durée, 3,5 % est une hypothèse plus prudente. En France, deux éléments jouent en sens contraire : la fiscalité des retraits réduit le montant net, mais la pension de retraite à l’âge légal raccourcit la durée que le capital doit couvrir seul.
Le mouvement FIRE, est-ce la même chose que le frugalisme ?
Non. Le frugalisme est un mode de vie centré sur la réduction des dépenses. Le mouvement FIRE est un objectif financier : atteindre un capital qui couvre ses dépenses. Les deux se recoupent dans le Lean FIRE, mais le FIRE standard, le Fat FIRE ou le Barista FIRE n’exigent pas un mode de vie frugal.
Conclusion
Le mouvement FIRE n’est pas un chiffre unique, mais une méthode déclinée en cinq variantes :
le Lean FIRE et le Fat FIRE jouent sur le train de vie ;
le Barista FIRE et le Coast FIRE jouent sur la place laissée au travail ;
toutes dépendent d’abord du taux d’épargne, bien plus que du rendement.
En France, la retraite par répartition et l’assurance maladie rendent le Coast et le Barista FIRE plus accessibles qu’aux États-Unis. La taxe PUMa, elle, rappelle qu’un PEA et un revenu d’activité même modeste ne sont pas des détails.
Si vous voulez voir ce que donne la méthode appliquée à un cas réel, avec ses erreurs, suivez mon parcours vers l’indépendance financière. La newsletter du dimanche raconte la suite, chiffres à l’appui.
Cet article est fourni à titre informatif et pédagogique ; il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
J'investis chaque mois depuis 2019 et je partage mes notes, mes erreurs et mes chiffres réels sur la route de l'indépendance financière. Mon parcours et ma méthode de vérification.
 Indépendance financière