Revenus passifs : ce qui marche vraiment, et ce que je touche réellement
Nicolas·Publié le 18 septembre 2026·mis à jour le 9 septembre 2026·12 min de lecture
i
Avis personnel, pas un conseil en investissement. Je partage ma propre expérience et mes chiffres réels. Les performances passées ne garantissent pas les performances futures. Faites vos propres recherches avant d'investir.
« Gagnez 2 000 € par mois en dormant. » C’est à peu près ce que promettent les premiers résultats quand vous cherchez « revenus passifs ». Moi, mes revenus réellement passifs tiennent en une ligne, et elle est beaucoup plus modeste que ça.
Ce n’est pas grave. C’est même le point de départ le plus honnête pour parler du sujet.
Dans cet article, je ne vais pas vous empiler une 26ᵉ liste d’idées. Je vais trier ce qui existe selon deux critères que personne n’affiche : combien de capital ça demande, et combien de travail ça cache derrière le mot « passif ». Puis je vous montre mes chiffres réels, y compris ceux qui font zéro.
Un revenu passif, ce n’est pas un revenu sans travail
La définition, et ce qu’elle cache
Un revenu passif, par définition, continue d’entrer sans que vous ayez à échanger votre temps contre de l’argent au jour le jour. Les loyers tombent que vous soyez en vacances ou non. Les dividendes arrivent sans que vous ayez rien fait ce mois-ci.
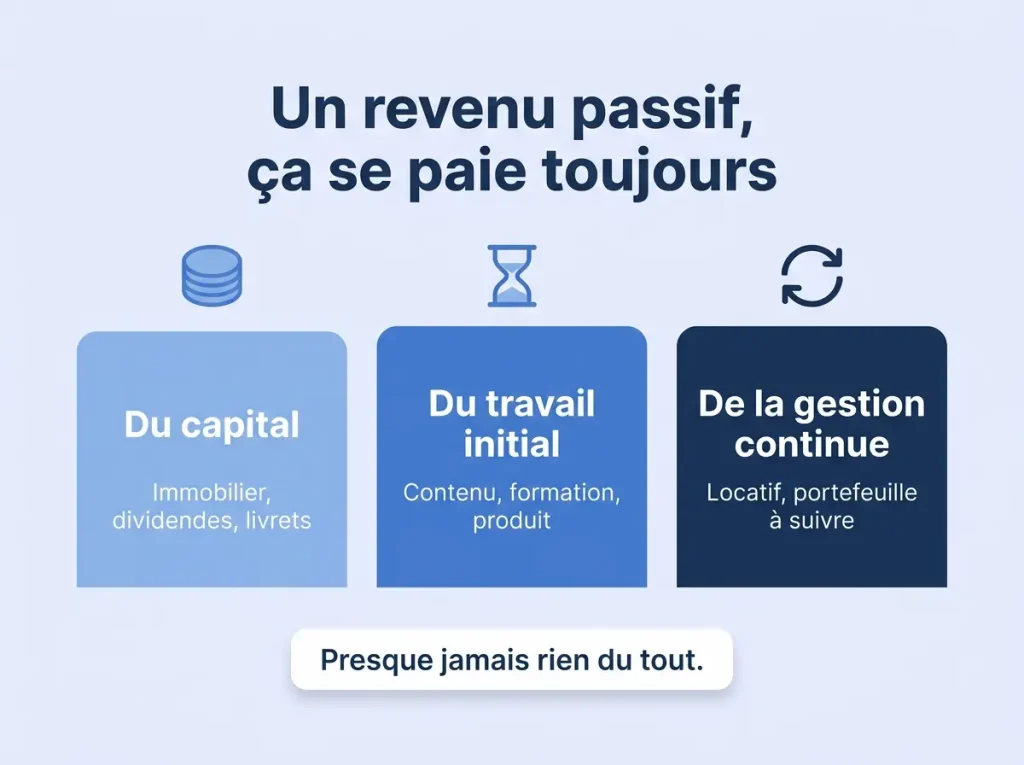
Le problème, c’est que « sans travail au jour le jour » ne veut pas dire « sans travail ». Presque toutes les sources de revenus passifs exigent l’une de ces trois choses, souvent plusieurs à la fois :
Du capital de départ, pour l’immobilier, les dividendes ou les livrets
Un travail initial lourd, pour un contenu en ligne, un produit numérique ou une formation
Une gestion continue, pour un bien locatif ou un portefeuille à rééquilibrer
Aucun article qui vous promet de « générer des revenus passifs » sans préciser laquelle de ces trois exigences s’applique à son idée ne vous dit toute la vérité.
La vraie question : capital, travail initial, ou gestion continue ?
C’est la grille de lecture que je vous propose pour tout le reste de cet article. Avant de vous demander « quel revenu passif choisir », demandez-vous plutôt : qu’est-ce que j’ai en ce moment, du capital ou du temps ? Et combien suis-je prêt à en donner avant de voir le premier euro ?
Cette question change complètement la réponse. Quelqu’un avec 50 000 € et peu de temps ne devrait pas se lancer dans la création de contenu. Quelqu’un avec du temps mais peu d’épargne ne devrait pas viser l’immobilier locatif en premier.
Les revenus passifs qui demandent surtout du capital
Ce sont les plus proches de la définition stricte : une fois le capital en place, l’intervention nécessaire est faible. Le prix à payer, c’est justement le capital.
Support
Rendement réaliste
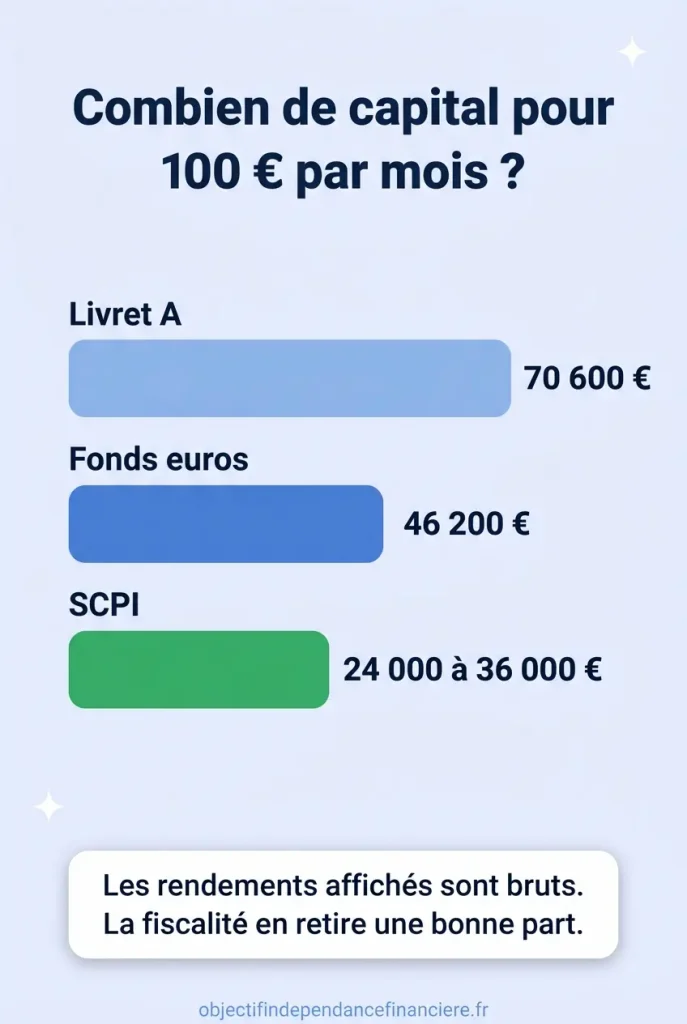
Capital pour 100 €/mois
Travail réel
Livret A
1,7 % net (depuis le 1ᵉʳ août 2026)
~70 600 €
Nul
Fonds euros (assurance-vie)
~2,6 % brut en moyenne 2025
~46 200 € brut
Nul
SCPI
~4 à 6 % brut
~24 000 à 36 000 € brut
Faible, gestion déléguée
ETF distribuant
Variable selon l’indice choisi
Dépend fortement du rendement du dividende retenu
Faible, à surveiller
Immobilier locatif
Très variable selon la ville
Fortement dépendant du marché local
Réel : recherche du bien, gestion, vacance locative
Taux Livret A et fonds euros vérifiés le 2026-09-08 auprès de la Banque de France et de France Assureurs.
Deux remarques que le SERP ne fait presque jamais.
D’abord, sauf le Livret A qui est net d’impôt par nature, ces chiffres sont bruts. La fiscalité en retire une bonne part, j’y reviens plus bas. Ensuite, l’immobilier locatif n’a rien de passif au sens strict : trouver le bien, gérer les locataires ou une agence, absorber les périodes sans loyer, c’est un travail réel, seulement moins fréquent qu’un salaire.
Pour les ETF, la distinction entre capitalisant et distribuant compte particulièrement ici : un ETF distribuant vous verse un revenu régulier, quand un capitalisant réinvestit tout et profite pleinement des intérêts composés, au prix d’un revenu immédiat nul. Les deux logiques ne servent pas le même objectif.
Les revenus passifs qui demandent surtout du travail
C’est la deuxième famille, celle que les listicles présentent souvent comme « accessible sans argent ». Contenu en ligne, formation, affiliation, application, produit numérique.
Techniquement, c’est vrai : peu ou pas de capital de départ. Le prix se paie ailleurs, en temps investi avant le premier euro, et le taux d’échec y est élevé.
Ce qu’on vous dit rarement :
Le délai avant rentabilité se compte en mois, parfois en années, pas en semaines
La majorité des tentatives ne rapportent jamais rien, ou presque
Ce n’est pas un revenu passif au démarrage. C’est un revenu actif différé : vous travaillez maintenant pour, peut-être, toucher plus tard sans retravailler autant
Cette nuance est importante et elle change l’attente à avoir. Si vous démarrez un blog, une chaîne, ou un produit numérique en espérant un revenu passif immédiat, vous vous trompez d’objectif. L’objectif réel, c’est de transformer un travail actif d’aujourd’hui en un revenu qui, un jour, demandera moins d’effort qu’il n’en a demandé pour exister.
Ce que je touche réellement, et ce que j’ai raté
Mes revenus réellement passifs aujourd’hui
Le seul chiffre que je peux poser avec certitude vient de mon appartement locatif : environ 300 € nets par mois, après impôt et charges.
Pour le reste, je vais être honnête d’une manière qui va sans doute vous surprendre : je touche des dividendes sur mon PEA, puisque j’y détiens un ETF distribuant, et sur mon compte-titres, mais je ne sais pas précisément combien. Ni XTB ni Boursorama ne me les isolent clairement dans leur interface, et je ne les ai jamais recherchés activement dans mes relevés.
Ce n’est pas un aveu de désorganisation, c’est un constat plus large sur les revenus dits passifs : contrairement à un salaire, que tout le monde suit au centime près, un dividende qui tombe dans un compte-titres se fond dans la valeur du portefeuille et personne ne va vraiment le chercher. C’est révélateur. Le revenu passif le plus vanté par les listicles est, dans les faits, le moins suivi par ceux qui le touchent.
Ce que j’ai testé, ce qui a échoué, et ce que je vise
Vers 20-21 ans, j’ai lancé un petit projet : designer des CV sur Photoshop et les revendre en ligne. J’en ai produit trois ou quatre, pas particulièrement réussis, avant de m’arrêter net. Deux raisons à cet arrêt, et je pense que la seconde compte plus que la première.
D’abord, je ne savais tout simplement pas comment passer du stade « j’ai des designs » au stade « des gens les achètent ». Ensuite, et c’est le point que je retiens vraiment : ce marché était déjà occupé par des sites spécialisés, avec des graphistes professionnels produisant en masse et à bas coût. Même avec de meilleurs designs, je n’aurais pas pu tenir face à ce niveau de concurrence structurelle. La leçon n’est pas « travaillez mieux vos designs », elle est « vérifiez que le marché a de la place pour vous avant d’y passer du temps ».
Aujourd’hui, mon seul projet actif est celui que vous lisez. J’ai lancé ce blog début 2026. Les revenus actuels sont 0 €. Mon horizon est de 2 à 3 ans avant d’espérer en tirer quelques centaines d’euros par mois, principalement via de l’affiliation, et peut-être une formation vendue autour de 100 €. Pas de promesse de « devenir riche en 30 jours » : si ça marche, ce sera lent.
Ma reconversion en développeur web n’est pas un side hustle en soi. C’est ce qui, je l’espère, me permettra d’en lancer plus facilement à l’avenir, sans dépendre d’un prestataire pour chaque idée qui demande un site ou une application.
La fiscalité, qui mange un tiers de la promesse
C’est la lacune la plus systématique du sujet « revenus passifs » en France : presque aucun article ne distingue le rendement brut annoncé du rendement net réellement perçu.
Le principe général : la flat tax à 31,4 %
Par défaut, les revenus de capitaux mobiliers (dividendes, intérêts, plus-values sur titres) sont soumis au prélèvement forfaitaire unique, la flat tax : 31,4 %, décomposée en 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis la hausse de la CSG au 1ᵉʳ janvier 2026. Sur un dividende brut de 100 €, il vous en reste 68,60 €. Vous verrez encore mentionné le taux de 30 % un peu partout : il n’existe plus. Le détail complet figure dans mon article sur la fiscalité du PEA.
Il est possible d’opter pour le barème progressif de l’impôt sur le revenu à la place des 12,8 %, mais cette option n’est intéressante que si votre tranche marginale d’imposition est nulle ou très faible.
Exception notable : le PEA. Après 5 ans de détention, les gains sont exonérés d’impôt sur le revenu ; seuls les prélèvements sociaux à 18,6 % restent dus, soit 12,8 points de moins qu’un compte-titres. C’est l’une des raisons pour lesquelles loger ses ETF dans un PEA plutôt qu’en compte-titres change concrètement le rendement net perçu.
Le cas du locatif
Les revenus fonciers et le régime LMNP obéissent à une autre logique : ils ne sont pas concernés par la hausse de CSG, contrairement aux placements financiers. Les prélèvements sociaux y restent à 17,2 %, et l’imposition s’ajoute au barème progressif de l’impôt sur le revenu selon le régime choisi (micro-foncier, réel, micro-BIC ou réel LMNP).
Pour ma part, mon logement étant loué meublé, je relève du régime LMNP au micro-BIC : un abattement forfaitaire de 50 % s’applique directement sur mes loyers bruts avant imposition, sans avoir à justifier la moindre charge réelle. Ce régime reste ouvert tant que les recettes annuelles ne dépassent pas 83 600 € (seuil 2026-2028), très loin de ma situation. C’est nettement plus simple à déclarer que le régime réel, au prix d’un abattement parfois moins avantageux que des charges réelles élevées (travaux, intérêts d’emprunt).
Par où commencer, selon ce que vous avez
Trois situations, trois points de départ différents. Inutile de viser l’immobilier locatif si vous n’avez ni apport ni capacité d’emprunt, et inutile de vous lancer dans la création de contenu si vous n’avez pas le temps de tenir un rythme régulier pendant plusieurs mois sans rien toucher en retour.
Vous avez peu de capital, mais du temps. Commencez par un projet à coût d’entrée faible : contenu en ligne, produit numérique, affiliation. Attendez-vous à un délai long avant le premier euro, et à ce que la majorité des tentatives ne rapportent rien.
Vous avez du capital, mais peu de temps. Les supports financiers (ETF distribuants, SCPI, fonds euros) demandent une mise en place puis un suivi léger. C’est la voie la plus proche de la définition stricte du revenu passif.
Vous n’avez ni l’un ni l’autre pour l’instant. Commencez par constituer une épargne de précaution, puis un premier capital investi régulièrement. Investir en bourse quand on débute reste, pour la plupart des gens, le point de départ le plus accessible.
À retenir
« Passif » ne veut pas dire « sans travail » : c’est du capital, du travail initial, ou de la gestion continue, presque jamais rien du tout.
Les rendements affichés sont bruts. La flat tax à 31,4 % (ou les prélèvements sociaux seuls à 18,6 % après 5 ans sur un PEA) change concrètement ce qui atterrit dans votre poche.
Le contenu en ligne n’est pas un revenu passif au démarrage, c’est un revenu actif différé, avec un délai long et un taux d’échec élevé.
Le point de départ dépend de ce que vous avez : du capital, du temps, ou ni l’un ni l’autre pour l’instant.
FAQ
Combien faut-il investir pour vivre de ses revenus passifs ?
Cela dépend entièrement du support et du niveau de vie visé. En reprenant la règle des 4 % (25 fois les dépenses annuelles), vivre avec 1 500 € par mois de revenus passifs nets suppose un capital de l’ordre de 450 000 € investi en actions, davantage si le support choisi rapporte moins.
Quels sont les revenus passifs les plus rentables ?
Il n’existe pas de réponse universelle : le rendement affiché est presque toujours brut, et le risque associé n’est jamais nul. L’immobilier locatif et les SCPI affichent souvent les rendements bruts les plus élevés (4 à 6 %), mais avec un travail de gestion ou des frais que les placements financiers n’ont pas.
Comment déclarer ses revenus passifs en France ?
Le régime dépend de la nature du revenu : flat tax à 31,4 % pour les dividendes et plus-values mobilières (ou prélèvements sociaux seuls à 18,6 % sur un PEA après 5 ans), régime des revenus fonciers ou LMNP pour le locatif, taxés au barème avec des prélèvements sociaux restés à 17,2 %. Chaque catégorie a sa propre déclaration ; en cas de doute, service-public.fr détaille les régimes applicables.
Peut-on générer des revenus passifs sans capital de départ ?
Oui, via un travail initial : contenu en ligne, produit numérique, affiliation. Ce n’est cependant pas gratuit au sens strict : vous payez en temps et en incertitude ce que vous ne payez pas en capital, avec un taux d’échec réel qu’il faut assumer avant de se lancer.
Conclusion
Si vous ne retenez qu’une chose de mon propre bilan, que voici en clair : 300 € nets par mois de revenus vraiment passifs, un montant en dividendes que je ne sais même pas chiffrer, un side project raté à 20 ans faute d’avoir vérifié la concurrence, et un blog qui rapporte 0 € après plusieurs mois.
Ce n’est pas l’histoire qu’on vous vend d’habitude sur ce sujet. C’est plus lent, plus incertain, et ça demande de choisir sa bataille selon ce qu’on a réellement : du capital, du temps, ou ni l’un ni l’autre pour l’instant.
Je publie mes chiffres de patrimoine et mes objectifs complets dans mon article sur l’indépendance financière, mis à jour à chaque rapport. Si vous voulez suivre l’évolution de ces revenus passifs, y compris quand ils feront toujours 0 €, inscrivez-vous à la newsletter.
Cet article est fourni à titre informatif et pédagogique ; il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
J'investis chaque mois depuis 2019 et je partage mes notes, mes erreurs et mes chiffres réels sur la route de l'indépendance financière. Mon parcours et ma méthode de vérification.
 Indépendance financière
