Objectif Indépendance Financière : le rêve que je poursuis depuis mes 20 ans
Nicolas·Publié le 11 septembre 2026·mis à jour le 8 septembre 2026·16 min de lecture
i
Avis personnel, pas un conseil en investissement. Je partage ma propre expérience et mes chiffres réels. Les performances passées ne garantissent pas les performances futures. Faites vos propres recherches avant d'investir.
J’ai parcouru 17 % du chemin.
C’est là que j’en suis aujourd’hui, sept ans après avoir ouvert mon premier PEA. Mon objectif d’indépendance financière est chiffré, daté, et je le publie plus bas. J’en ai constitué un peu moins d’un cinquième.
Ce n’est pas une méthode de plus. C’est un parcours réel, avec ses dates, ses montants et une interruption de trois ans dont je ne suis pas fier. Vous y trouverez d’où vient ce projet, ce que j’ai raté entre 2019 et 2024, comment je calcule mon objectif, ce qui l’alimente vraiment, et où je place mon argent aujourd’hui.
D’où vient ce rêve : mes 20 ans
Le déclic
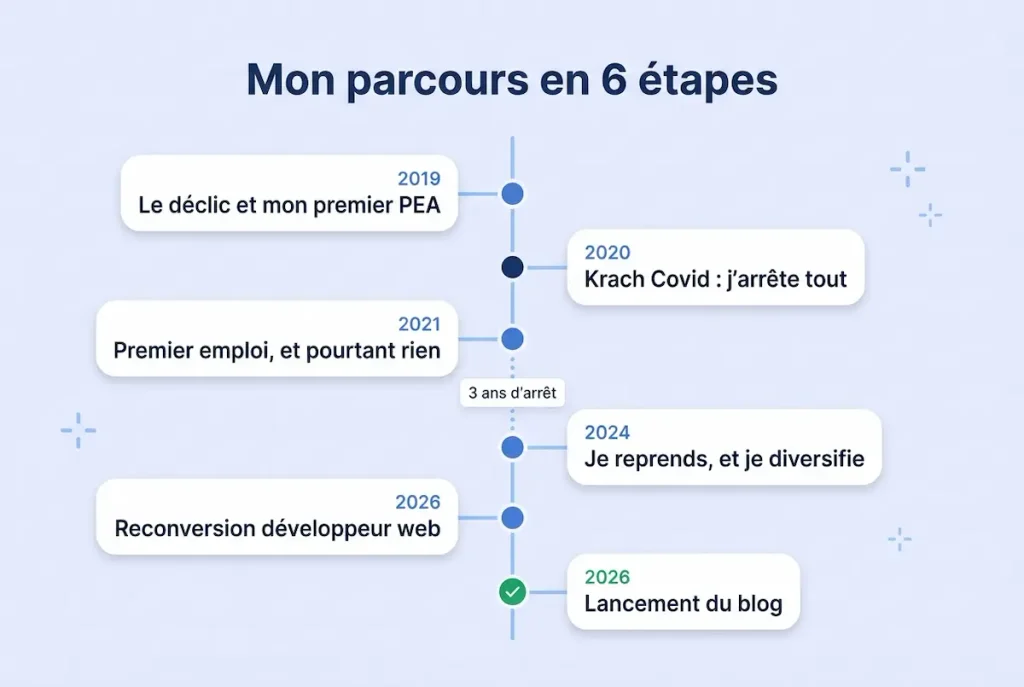
Été 2019. J’ai 19 ans, je suis étudiant, et je passe mes vacances à travailler dans une usine en Allemagne.
Le soir, je tombe sur des vidéos YouTube qui parlent d’investissement. Pas de promesses de richesse rapide, juste des gens qui expliquent ce qu’est un marché actions. Je découvre qu’on peut acheter des entreprises sans être riche, et que mon argent perd de la valeur s’il dort.
C’est ça, le déclic. Pas une révélation, pas un livre fondateur. Une accumulation de vidéos regardées après des journées de huit heures, et la sensation très concrète que l’argent gagné à l’usine méritait mieux qu’un compte courant.
Je cherche ensuite comment faire. Je tombe sur un petit livre du blog Épargnant 3.0, d’Édouard Petit. Il défend une idée simple : pour un particulier, la meilleure stratégie consiste à acheter le marché entier via un ETF, à frais réduits, et à ne plus y toucher. Si le terme ne vous dit rien, j’explique ailleurs qu’est-ce qu’un ETF en détail.
En novembre 2019, à 20 ans tout juste, j’ouvre mon PEA. Je verse 500 €, puis 100 € par mois. C’est ce que je peux.
Ce que je croyais savoir sur l’argent
Je croyais deux choses, et l’une des deux allait me coûter cher.
La première était juste : l’argent qui dort sur un compte courant perd de la valeur avec l’inflation. C’est ce qui m’a poussé à agir.
La seconde était fausse. Je pensais qu’il fallait acheter quand c’était bas, et que si la bourse montait, elle finirait forcément par redescendre. Ça paraît du bon sens. C’est en réalité la croyance la plus coûteuse qu’un investisseur débutant puisse avoir, et vous allez voir précisément pourquoi.
Les années 2019-2026 : ce que j’ai appris, et raté
Le tournant : mon PEA et mon premier ETF MSCI World
Fin 2019, j’achète un ETF Amundi qui réplique le MSCI World, un indice regroupant environ 1 500 grandes entreprises des pays développés. Je l’achète entre 18 et 20 € la part. C’est l’un des grands ETF indiciels auxquels un débutant accède facilement.
En quelques mois, je porte mon investissement à 1 600 €. C’est modeste. Je n’ai pas de revenus réguliers, je suis encore étudiant.
Puis mars 2020 arrive. Le krach du Covid fait chuter les marchés en quelques semaines.
Mon erreur, et ce qu’elle m’a coûté
Voici ce que j’ai pensé à ce moment-là : « la baisse prouve que j’avais acheté trop cher ».
C’était exactement l’inverse. Une baisse, quand on investit pour vingt ans, est une opportunité d’achat, pas une sanction. Mais ma croyance de départ a fait son travail. J’ai arrêté de verser.
L’ETF est remonté. Il n’est jamais redescendu à ses niveaux de 2019. Il vaut aujourd’hui environ 43 € la part, soit plus du double de mon prix d’achat initial. Mes 1 600 € en valent à peu près le double sans que j’aie versé un centime de plus.
Le plus intéressant n’est pas là. Le plus intéressant, c’est quand j’ai repris.
J’ai décroché mon premier emploi en 2021. Pour la première fois, j’avais un salaire régulier et une vraie capacité d’épargne. Et je n’ai rien versé en bourse entre 2021 et 2024.
Relisez cette phrase. Mes versements se sont arrêtés au moment précis où ils devenaient enfin possibles. Ce n’est pas le manque d’argent qui m’a stoppé, c’est une lecture émotionnelle du marché. Et cette lecture a survécu trois ans à l’événement qui l’avait provoquée.
La leçon tient en une ligne : sur un horizon long, c’est la régularité qui produit le résultat, pas le point d’entrée. Si vous démarrez aujourd’hui, investir la même somme chaque mois vous évitera l’erreur qui m’a coûté trois ans.
La reprise, et pourquoi ce blog maintenant
En 2024, je m’y remets sérieusement. Je reprends mes versements, j’ouvre un compte-titres, et j’achète un appartement.
Ma compréhension a aussi changé de nature. Avant 2024, j’avais des ETF sur un PEA sans comprendre grand-chose au fonctionnement réel des marchés. Aujourd’hui, mes connaissances sont structurées, et c’est ce qui me permet d’écrire ici.
Un détail illustre bien cette progression. L’ETF que je détiens depuis 2019 est un ETF distribuant : il me verse des dividendes au lieu de les réinvestir. Or je recommande aujourd’hui l’inverse dans mon article sur ETF capitalisant ou distribuant. En 2019, je ne connaissais tout simplement pas la différence. Cette ligne est restée, comme une trace datée de mon niveau de l’époque.
Si j’ouvre ce blog en 2026, c’est parce que mon objectif est passé du statut de rêve à celui d’échéance envisageable. Je peux désormais montrer une trajectoire plutôt qu’une intention. C’est ce que je vous propose de suivre.
Mon Essentiel et mon montant d’indépendance financière
La vie que je vise
Avant de chiffrer quoi que ce soit, il faut savoir ce qu’on achète. Victor Lora, dans La retraite à 40 ans, c’est possible !, appelle ça l’Essentiel : décrire la vie visée avant de calculer son prix.
Le mien commence par une négation. Je ne veux pas être contraint de travailler huit heures par jour pour un employeur. Je ne veux pas qu’un contrat de travail décide de l’usage de mon temps.
En positif, ça donne des choses volontairement banales. Partir en vacances la semaine prochaine si l’envie me prend. Courir à 10 h du matin un lundi. Passer deux semaines au ski en janvier. Et que l’argent que je gagne provienne de ce que je produis, puis de mes investissements.
Ce n’est pas ne plus rien faire. C’est choisir.
Indépendance ou liberté financière ?
Chez les puristes du mouvement FIRE, ce que je décris s’appelle la liberté financière : vivre sans avoir à travailler. L’indépendance financière désignerait le fait de subvenir à ses besoins par tout moyen, travail compris.
J’utilise « indépendance financière » parce que c’est le terme que tout le monde emploie en France, et parce que c’est le nom de ce blog. La nuance existe, je préfère vous la signaler plutôt que de la masquer.
Le calcul : mon montant FI et mon cross over point
Le calcul est mécanique. On prend ses dépenses annuelles et on les multiplie par 25.
Ce facteur 25 vient de la règle des 4 %, issue de la Trinity Study, une recherche menée en 1998 à l’université Trinity sur la longévité des portefeuilles. Testée sur les données de marché de 1926 à 1995, elle conclut qu’un retrait initial de 4 % indexé sur l’inflation a tenu trente ans dans environ 95 % des périodes étudiées. L’idée : retirer 4 % de son capital chaque année permet statistiquement de le faire durer sur une longue retraite. Retirer 4 %, c’est avoir 25 fois ses dépenses annuelles.
Mes chiffres, une fois installé : 2 500 € nets par mois couvrent confortablement mes charges et mes loisirs. 3 000 € relèveraient du luxe.
2 500 € × 12 mois × 25 = 750 000 €
Voilà mon montant FI, aussi appelé FIRE number. C’est un chiffre inconfortable à écrire, mais c’est le mien.
J’en ai constitué environ 17 %.
Le second indicateur que je suis est le cross over point : le moment où les revenus de mon patrimoine couvrent mes dépenses. Mon appartement me rapporte environ 300 € nets par mois, soit 12 % de mes 2 500 € cibles. C’est ce pourcentage que je publierai à chaque mise à jour. Pour comprendre pourquoi ces chiffres progressent de plus en plus vite avec le temps, voyez la puissance des intérêts composés.
Le mouvement FIRE en cinq lignes
FIRE signifie Financial Independence, Retire Early. Né aux États-Unis, popularisé par le blog Mr Money Mustache, il repose sur une épargne agressive investie en actions, jusqu’à atteindre 25 fois ses dépenses annuelles.
Il en existe plusieurs variantes : Lean FIRE (vivre très frugalement), Fat FIRE (viser un train de vie confortable), Barista FIRE (garder un emploi à temps partiel), Coast FIRE (avoir assez investi tôt pour laisser le capital travailler seul).
Je consacrerai un article dédié à la méthode FIRE et à ses variantes.
Le moteur : mon taux d’épargne
Mon taux d’épargne réel
Voici le chiffre que personne ne publie, et c’est pourtant le seul qui pilote vraiment la date d’arrivée.
Sur le premier trimestre 2026, alors que j’étais salarié, mon taux d’épargne s’est établi à 47,7 %. J’épargnais donc près de la moitié de ce qui entrait.
Ce n’est pas un accident. J’ai quitté mon emploi pour me reconvertir en développeur web. Je vis sur mon épargne et sur mes loyers. Sur l’ensemble de 2026, mon taux d’épargne cumulé tombe à 23 %.
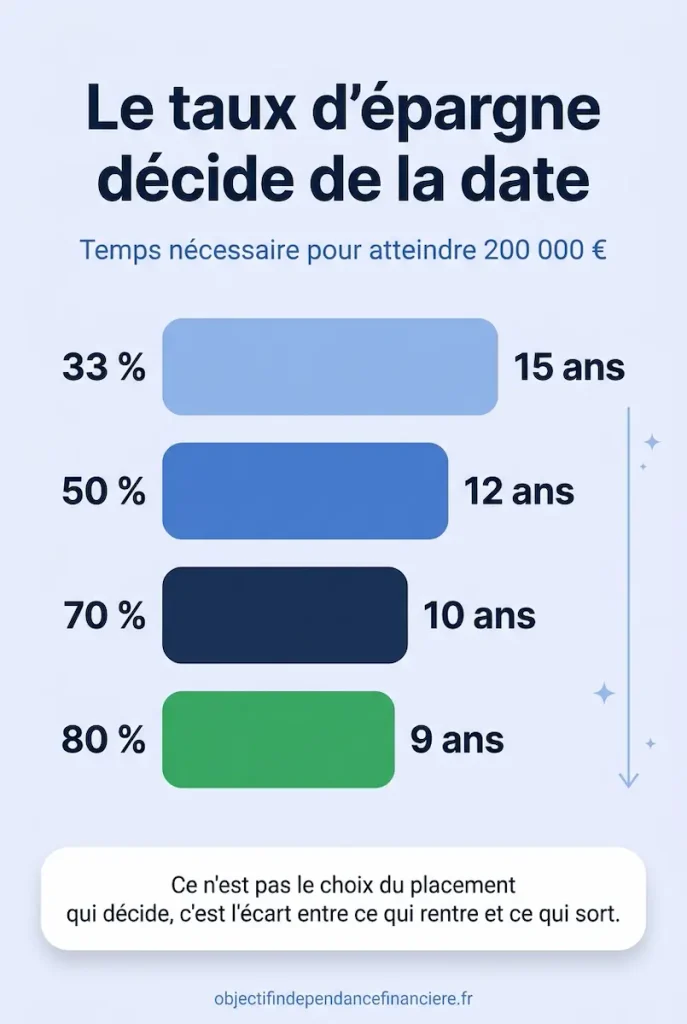
Pourquoi assumer un chiffre pareil sur un blog dédié à l’indépendance financière ? Parce qu’il illustre le vrai arbitrage. Lora le démontre par les chiffres : atteindre 200 000 € demande quinze ans à 33 % d’épargne, mais neuf ans à 80 %. Ce n’est pas le choix de l’ETF qui décide de la date, c’est l’écart entre ce qui rentre et ce qui sort.
Or il y a deux façons d’élargir cet écart : dépenser moins, ou gagner plus. J’ai passé quatre ans à optimiser la première. Je consacre les prochaines à la seconde, et ça coûte cher à court terme.
Les règles que je tiens, et celles que je ne tiens pas
Lora énonce six règles d’or frugalistes. Voici mon bilan honnête.
Ce que je tiens :
L’épargne part en premier, avant les dépenses, jamais avec ce qui reste à la fin
Je tiens un budget mensuel détaillé, ligne par ligne, depuis des années
Je n’ai jamais augmenté mon niveau de vie quand mes revenus ont augmenté
Ce que je ne tiens pas :
Le minimalisme intégral. J’ai des abonnements dont je pourrais me passer.
La discipline d’investissement totale. Et c’est le point suivant.
En ce moment, une partie de mes liquidités dépasse largement mon épargne de précaution de 10 000 €. Environ 4 % de mon patrimoine est du cash qui attend, parce que je trouve les marchés hauts et que je préfère investir prudemment.
C’est du market timing. C’est exactement le raisonnement de mes 20 ans, celui qui m’a coûté trois ans. Je le sais, je l’ai documenté, j’écris des articles qui expliquent pourquoi c’est une erreur, et je le reproduis encore un peu. La différence avec 2021 est que je n’arrête plus : je ralentis.
Je préfère vous le dire que vous vendre une discipline parfaite que je n’ai pas.
Les 3 piliers où je place cette épargne
Voici la répartition réelle de mon patrimoine aujourd’hui.
Poche
Part du patrimoine
Immobilier locatif
43,6 %
Bourse (PEA + compte-titres)
29,0 %
Bitcoin
14,5 %
Liquidités
12,9 %
Pilier 1 : la bourse
C’est le pilier le plus accessible, et celui par lequel j’ai commencé avec 100 € par mois.
J’utilise aussi un compte-titres depuis 2024, sur lequel je porte des convictions plus personnelles. Vous n’avez pas besoin de faire les deux. Un PEA avec un ETF mondial suffit largement pour construire un patrimoine, et c’est ce que je recommande à quelqu’un qui démarre.
Pilier 2 : l’immobilier locatif
En 2024, j’ai acheté un appartement à Montbéliard pour 55 000 €, payés comptant, frais de notaire, travaux et ameublement compris. Aucun emprunt.
Je le loue meublé 550 € par mois, charges comprises. Après impôts et charges, il me reste environ 300 € nets mensuels.
Ce rendement n’a rien à voir avec un talent de négociateur. Il vient d’une distorsion géographique que je trouve sous-exploitée : le loyer suit beaucoup moins la géographie que le prix d’achat.
Un exemple parlant. Le même bien acheté 120 000 € en Alsace se louerait environ 700 €. À Montbéliard, il coûte 55 000 € et se loue 550 €. Le prix est divisé par deux, le loyer baisse de 20 %.
C’est la stratégie, et elle suppose d’accepter une ville moins demandée et une revente potentiellement plus lente.
Pilier 3 : l’entrepreneuriat
C’est le pilier le plus récent, et le seul qui ne rapporte encore rien.
Je me forme au développement web. L’objectif n’est pas de générer un revenu passif, contrairement à ce qu’on lit partout. C’est de construire une capacité à produire, donc un revenu actif plus élevé, qui alimentera les deux autres piliers.
Lora classe ça en étape 1 de son plan, pas en source de rente. Il a raison, et la nuance compte : un side business demande du temps avant de rapporter, et beaucoup n’en rapportent jamais.
Ce blog en fait partie. Revenus actuels : 0 €. Je publierai les chiffres quand il y en aura.
Et le Bitcoin ?
Il représente 14,5 % de mon patrimoine, je ne peux donc pas le passer sous silence.
Je ne détiens que du Bitcoin, et la raison est d’abord idéologique : j’aime l’idée d’un actif indépendant des États et des banques centrales. Je le vois comme un « or bis ».
C’est de l’argent que j’accepte de perdre entièrement. Je n’ai aucune certitude sur le sujet. Je ne vous recommande pas d’en acheter, et je n’en achèterai plus moi-même.
Mon plan : les 6 étapes, et où j’en suis
Mes hypothèses, assumées
Toute projection repose sur des hypothèses. Voici les miennes, avec leurs limites.
Rendement annuel moyen des marchés actions : 7 % avant inflation. C’est proche de la moyenne historique longue, mais aucune décennie ne ressemble à la moyenne.
Taux d’épargne visé une fois reconverti : 45 à 50 %. C’est ce que je tenais en 2026 avant ma reconversion, donc réaliste, mais pas garanti.
Loyers stables. Optimiste : il y aura de la vacance locative et des travaux.
Les jalons
Le plan de Lora compte six étapes. Où j’en suis :
Étape
Statut
1. Stabiliser ses revenus et son épargne
En cours, remise à zéro par la reconversion
2. Investir en bourse
Fait depuis 2019
3. Premier investissement immobilier
Fait en 2024
4. Multiplier les investissements
En cours
5. Lancer un side business
En construction
6. Saisir les opportunités
À venir
Je ne vous donnerai pas de date d’arrivée. Avec 17 % du chemin parcouru et un taux d’épargne temporairement négatif, annoncer une année précise serait de la fiction. Ce que je peux dire, c’est que le prochain jalon est le retour à un taux d’épargne positif, une fois ma reconversion terminée.
Ce que je ne fais pas, et ce qui peut rater
Je ne fais pas de trading court terme. Je n’achète pas d’altcoins. Je ne crois pas aux promesses de gains rapides, et je n’en vendrai jamais ici.
Une exception à signaler, parce que je préfère la mentionner que la taire : j’ai pris un bénéfice sur une ligne en avril 2026, après une hausse liée à une crise géopolitique. C’est la seule vente de ce type en sept ans, et je ne compte pas en faire une habitude.
Ce qui peut rater, maintenant. La liste est réelle :
Une décennie boursière médiocre. Les marchés peuvent stagner dix ans. Mon hypothèse de 7 % n’est pas une promesse.
Ma reconversion peut échouer, ou mettre plus longtemps que prévu à générer un revenu.
Mon locataire peut partir, l’appartement rester vide, des travaux tomber.
Le Bitcoin peut valoir zéro. C’est intégré à ma décision.
Un aléa de vie, maladie, accident, peut tout recalculer.
Aucun des guides que j’ai lus sur l’indépendance financière ne dresse cette liste. Elle me paraît pourtant indispensable.
À retenir
Mon objectif : 750 000 €, soit 2 500 € de dépenses mensuelles × 12 × 25. J’en ai environ 17 %.
Le moteur, c’est le taux d’épargne, pas le choix du placement. 47,7 % en début 2026, négatif depuis ma reconversion.
Trois piliers : immobilier locatif (43,6 %), bourse (29,0 %), entrepreneuriat en construction.
Sept ans de recul, dont trois ans d’arrêt causés par une erreur de market timing que je reproduis encore partiellement.
Un PEA avec un ETF mondial suffit pour démarrer. Le reste est optionnel.
Où j’en suis, et la suite
Sept ans après avoir versé mes premiers 500 €, j’ai parcouru 17 % du chemin vers l’indépendance financière et 12 % de mon cross over point.
Ce que ce parcours m’a appris tient en trois points. La régularité bat le timing, et j’ai payé trois ans pour l’apprendre. Le taux d’épargne décide de la date d’arrivée bien plus que le choix des supports. Et une stratégie qu’on n’a pas la discipline de tenir ne vaut rien, ce dont mon cash en attente témoigne encore aujourd’hui.
Si vous démarrez aujourd’hui, vous avez un avantage que je n’avais pas à 20 ans : ces erreurs sont déjà documentées, et vous n’avez pas à les payer.
Cet article est une page vivante. Je le mettrai à jour à chaque rapport de patrimoine, avec les deux seuls chiffres qui comptent : le pourcentage du montant FI atteint, et celui du cross over point.
Pour suivre la progression, inscrivez-vous à la newsletter. Vous recevrez les rapports de patrimoine et les analyses qui vont avec, sans publicité déguisée.
Cet article est fourni à titre informatif et pédagogique ; il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital.
J'investis chaque mois depuis 2019 et je partage mes notes, mes erreurs et mes chiffres réels sur la route de l'indépendance financière. Mon parcours et ma méthode de vérification.
 Indépendance financière
